Concitech AI · 深度长文
2026/10/30 06:51
AI收入增长,现金流承压:四份财报的回款考验
亚马逊、Alphabet、英特尔和ServiceNow的三季度财报,呈现了云需求、资本开支、业务分化与增长预期之间的关系。本文区分利润、经营现金流与自由现金流,核对单季和滚动十二个月口径,讨论AI投资的回报周期与产业链收益分配。
AWS 的三季度收入增速是39.3%,亚马逊滚动十二个月自由现金流约为负424亿美元。需求增长与现金支出构成同一份财报的两个侧面。
Alphabet、英特尔和ServiceNow的财报提供了另外几种样本:云业务扩张、业务线分化、合同增长与盈利预期。它们对应不同的商业模式,现金流状况具有差异。
我的判断是,AI产业的经营分析需要一张完整的账单:收入、利润、资本开支与现金回收。技术需求的增长,缺少投资回报的单独证明能力。
这轮财报的发布日期是美国当地时间2026年10月28日至29日。本文关注财报事实与经营机制,盘中、收盘和盘后报价具有不同口径,股价变动的单一归因需要额外证据。
1. 云收入增长,建设支出占用现金
亚马逊三季度公告披露,AWS收入为460亿美元,公司整体营业利润为281亿美元。经营业务具有利润,现金流问题来自另一张报表。
同一公告中的滚动十二个月经营现金流为1683亿美元,物业和设备购置净支出约为2106.57亿美元。相减结果是自由现金流负423.57亿美元,约为负424亿美元。净支出的口径包含物业和设备出售所得与激励的抵减。
**经营活动产生现金,扩张投入消耗现金,两件事构成同一个经营过程。**负自由现金流与营业亏损具有不同含义。
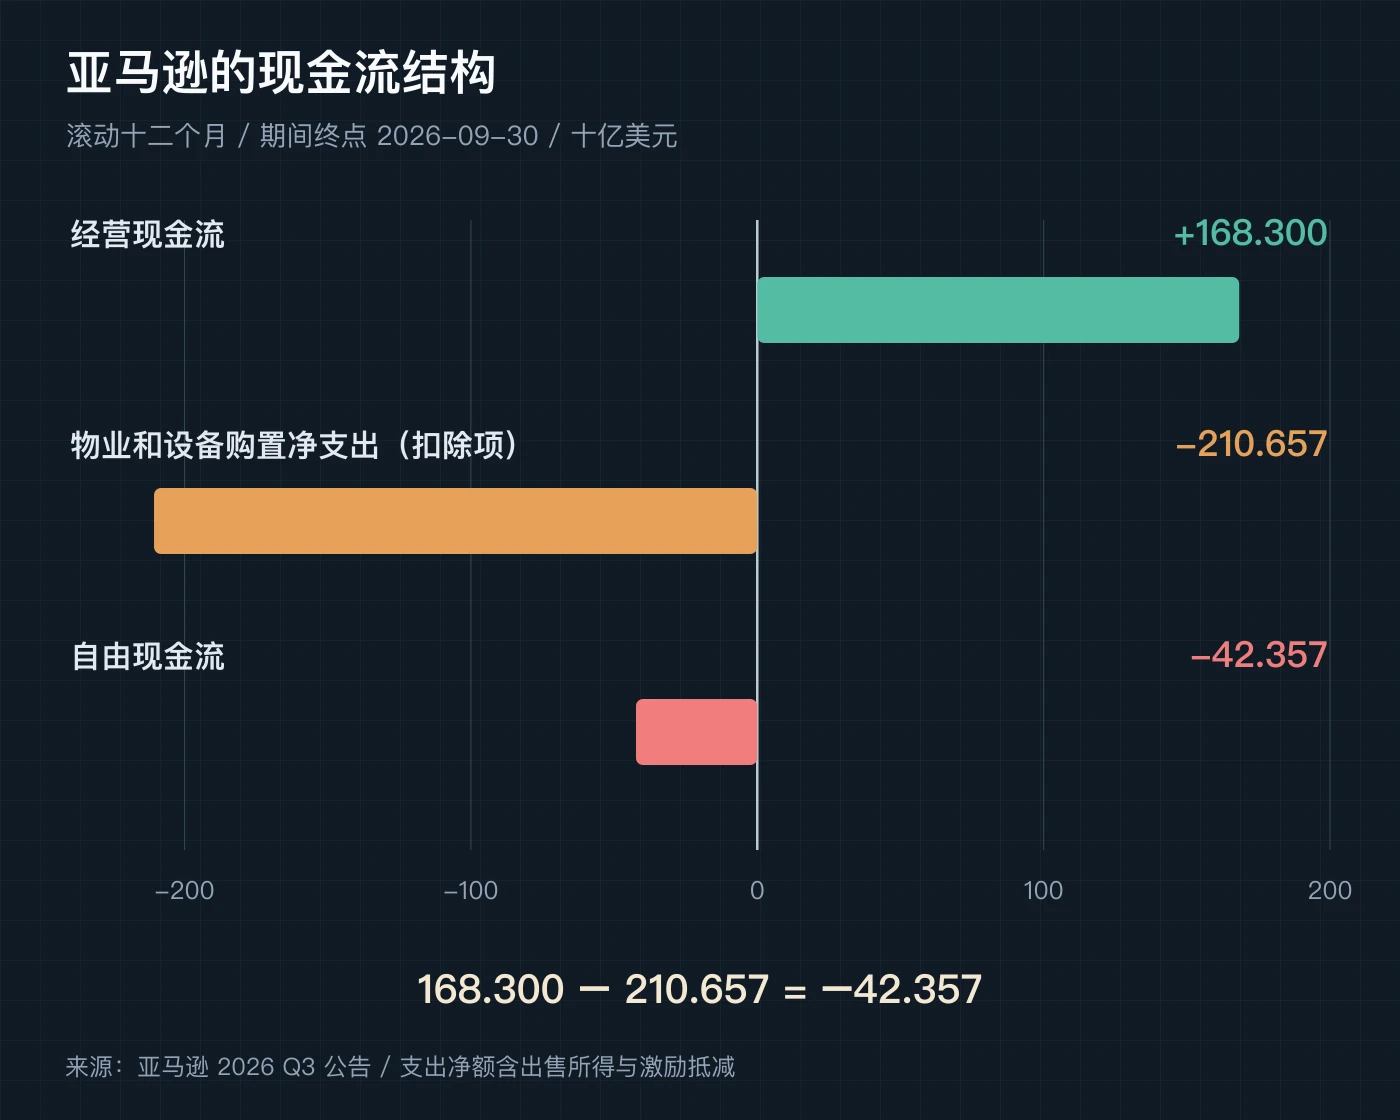
图:亚马逊滚动十二个月现金流结构,期间终点为2026年9月30日,单位为十亿美元。数据来源:亚马逊三季度财报;金额保留三位小数。
三季度的物业和设备购置额约为773亿美元。这是单季总额,具有不同于上述十二个月净额的口径。公告称相关投入增量主要反映AI投资,整项购置额与AI专项支出具有不同范围。
一项数据中心投资的现金支付发生于建设和设备采购阶段,收入实现需要容量交付与客户使用。利润表中的折旧分摊资产成本,现金流量表记录资金支付。收入、利润与现金流的时间结构具有差异。
Alphabet 的数字提供了相似观察。公司发布的三季度新闻稿公开转载列出:Google Cloud收入307亿美元,增幅103%;公司当季经营现金流422.90亿美元,物业和设备购置支出513.55亿美元,自由现金流为负90.65亿美元。
同一新闻稿的滚动十二个月自由现金流为正197.47亿美元。Alphabet 的负数对应单季,亚马逊的负424亿美元对应十二个月,两者缺少同期间的横向比较基础。
Google Cloud收入包含企业AI基础设施、AI解决方案、核心云服务与TPU系统销售。整个云分部的收入,具有超出模型API收入的业务范围。
财报证明了云需求与支出规模,项目的长期回报需要利用率、客户续约、资产寿命与增量现金流检验。一个季度的负自由现金流,缺少投资失败的单独证明;收入增长,缺少投资成功的单独证明。
2. 产业链的收入与成本,具有不同归属
英特尔三季度财报给出165亿美元收入,non-GAAP摊薄每股收益为0.52美元。公司对四季度的non-GAAP每股收益指引为0.25美元,收入指引为150亿至160亿美元。
实际结果与未来指引具有区别。Non-GAAP指公司调整口径,其定义与GAAP会计口径需要对应调节表。三季度GAAP每股收益为0.60美元,0.52美元属于调整口径;不同口径的混用制造误差。
公司内部的业务方向存在分化:数据中心与AI业务收入73亿美元,增幅78%;客户端计算与物理AI业务收入81亿美元,降幅5%。公司财务负责人预计,PC放缓的持续时间覆盖2027年上半年。这是管理层判断,预测结果需要后续财报检验。
这些数字支持的结论是:数据中心需求与客户端业务表现具有差异。它们缺少“AI增长决定整家公司的利润路径”的含义。
三星提供了一组配套证据。三星三季度公告披露,DS半导体部门营业利润为106.5万亿韩元,DX设备体验部门营业亏损为0.8万亿韩元。利润与收入属于不同科目,万亿韩元与亿美元属于不同单位。
三星称,服务器需求推动了各应用领域的存储价格,终端业务面临部件、原材料和物流等成本压力。这份资料支持产业链收益分化的观察,DX亏损的单一存储价格归因缺少充分依据。
一种公司的扩产订单,构成供应商的收入;零部件价格的上升,构成采购方的成本。产业链的总需求增长与每个环节的利润改善,具有不同条件。
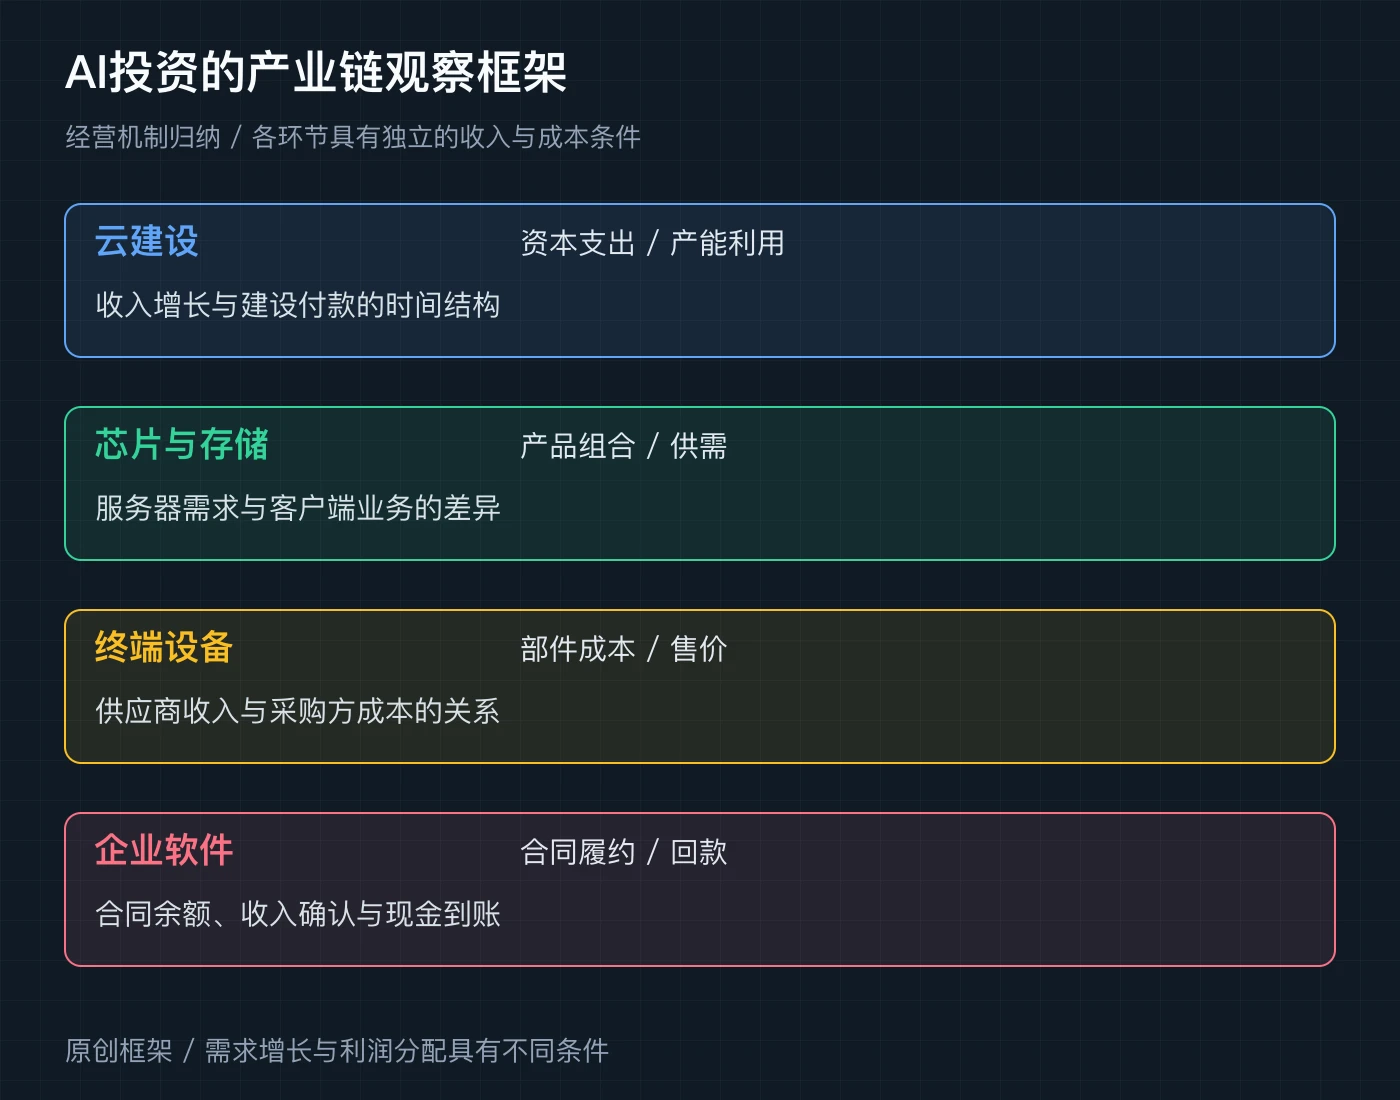
图:原创产业链观察框架。框架区分需求、现金支出、部件成本与软件回款;各家公司具有独立的收入结构和成本条件。
3. 软件公司的考卷包含合同、利润与回款
ServiceNow三季度公告披露,总收入41.06亿美元,增幅20.5%;当季自由现金流8.22亿美元,为正值。公司对全年自由现金流利润率的指引为36%。指引与实际完成值具有不同状态。
这组数字显示了资本强度与回款结构的差异。基础设施建设者与企业软件厂商,具有不同的资金需求。
软件经营需要另一组指标。ServiceNow的cRPO为136.5亿美元,增幅20.5%;四季度cRPO增速指引为18.5%。cRPO指未来十二个月预期确认收入的剩余履约义务,覆盖公司的合同业务,具有不同于AI专项订单的范围。
合同余额与现金余额具有不同含义。签约、开票、收入确认与客户付款,构成不同环节。cRPO增长的变化提供收入可见度线索,合同期限、汇率、并购范围与履约安排影响比较口径。
ServiceNow的三季度non-GAAP每股收益为1.00美元,GAAP值为0.27美元。财报中的调节项说明两种口径之间的差异,某项盈利数字与股价波动之间的单一因果关系,需要超出财报本身的证据。
我的理解是,软件公司的AI变现需要客户层面的验证:付费扩张、使用深度、续约与服务成本。模型能力提供产品基础,采购预算和使用价值决定合同的持续性。
4. GDP、公司现金流与股票定价,回答不同问题
美国经济分析局的三季度GDP初值给出的实际GDP增速为3.4%,口径是季调后环比折年率;对应的单季环比增速约为0.8%。3.4%与同比增长3.4%具有不同含义,初值存在修订安排。
GDP衡量经济产出,公司财报衡量特定企业的经营,股票定价涉及未来收益与折现率。经济增长与一家公司的估值调整之间,缺少必然冲突。
四份财报呈现的共同问题,是增长质量与回报周期。云厂商需要解释扩张的资金来源和产能利用,芯片与终端厂商需要解释产品组合和成本传导,软件厂商需要解释合同质量与客户回款。
我的观察包含四组经营问题:
- 收入结构:增长来自云服务、硬件交付、模型调用,还是并购并表?
- 现金桥梁:经营现金流、资本支出和融资需求的金额与期间是什么?
- 业务差异:数据中心、终端与软件业务的毛利和回款条件是什么?
- 合同兑现:签约金额、收入确认、续约与现金到账的关系是什么?
这些问题组成后续财报的核验清单。AI需求与商业回报具有联系,资本开支、使用效率、定价和回款承担连接责任。经营分析的依据,需要收入表、现金流量表与合同指标之间的相互印证。
