Concitech AI · 深度长文
2026/11/01 11:25
Anthropic“垃圾级”风波:Claude 的考题,变成了借钱
评级预测引发争议。文章解释投机级的含义、股权与债权的区别,以及长期算力合同带来的融资压力。
Claude 的开发商 Anthropic 成了信用市场的新闻主角,关键词是“垃圾级”。
这三个字自带冲击力,社交平台出现了“Anthropic 完蛋了”的判断。
新闻的事实部分是评级预期出现变化。“公司完蛋了”属于缺少证据的推断。
信用评级涉及一件具体的事:本金与利息的偿付保障。模型的产品能力、股东的估值预期和债权人的风险判断,使用三套尺度。
一、新闻说了什么
MT Newswires 的 10 月 30 日报道转述《金融时报》消息:黑石给出的预期是,Anthropic 的上市后信用等级面临投资级门槛,“high junk”属于其预测结果。
报道的背景是一笔 630 亿美元芯片融资安排,黑石担任锚定投资者。这个金额描述的是融资安排规模,与 Anthropic 资产负债表债务总额属于两个口径。MT Newswires 报道
这条消息有两个边界:黑石的预测 ≠ 评级机构正式决定;投机级 ≠ 违约。
《金融时报》的原报道链接列于文末。本次核验采用 MT Newswires 的转述、Anthropic 招股书和监管机构的评级说明。评级结果的证据标准,是评级机构发布的决定及适用范围。
Anthropic 的 S-1 申报日期是 2026 年 10 月 26 日。申报文件对应拟议首次公开发行,申报、发行完成与正式评级,属于三个事件。Anthropic S-1
二、“垃圾级”的含义是什么
“垃圾级”是非投资级、投机级债务的市场俗称。它的含义是信用风险分类,产品质量评价属于另一回事。
美国 SEC 的投资者教育资料给出了一条分界线:标准普尔、惠誉常见长期评级体系中的 BBB− 及以上属于投资级,BB+ 及以下进入非投资级。穆迪使用另一套符号,概念相近。SEC:信用评级说明
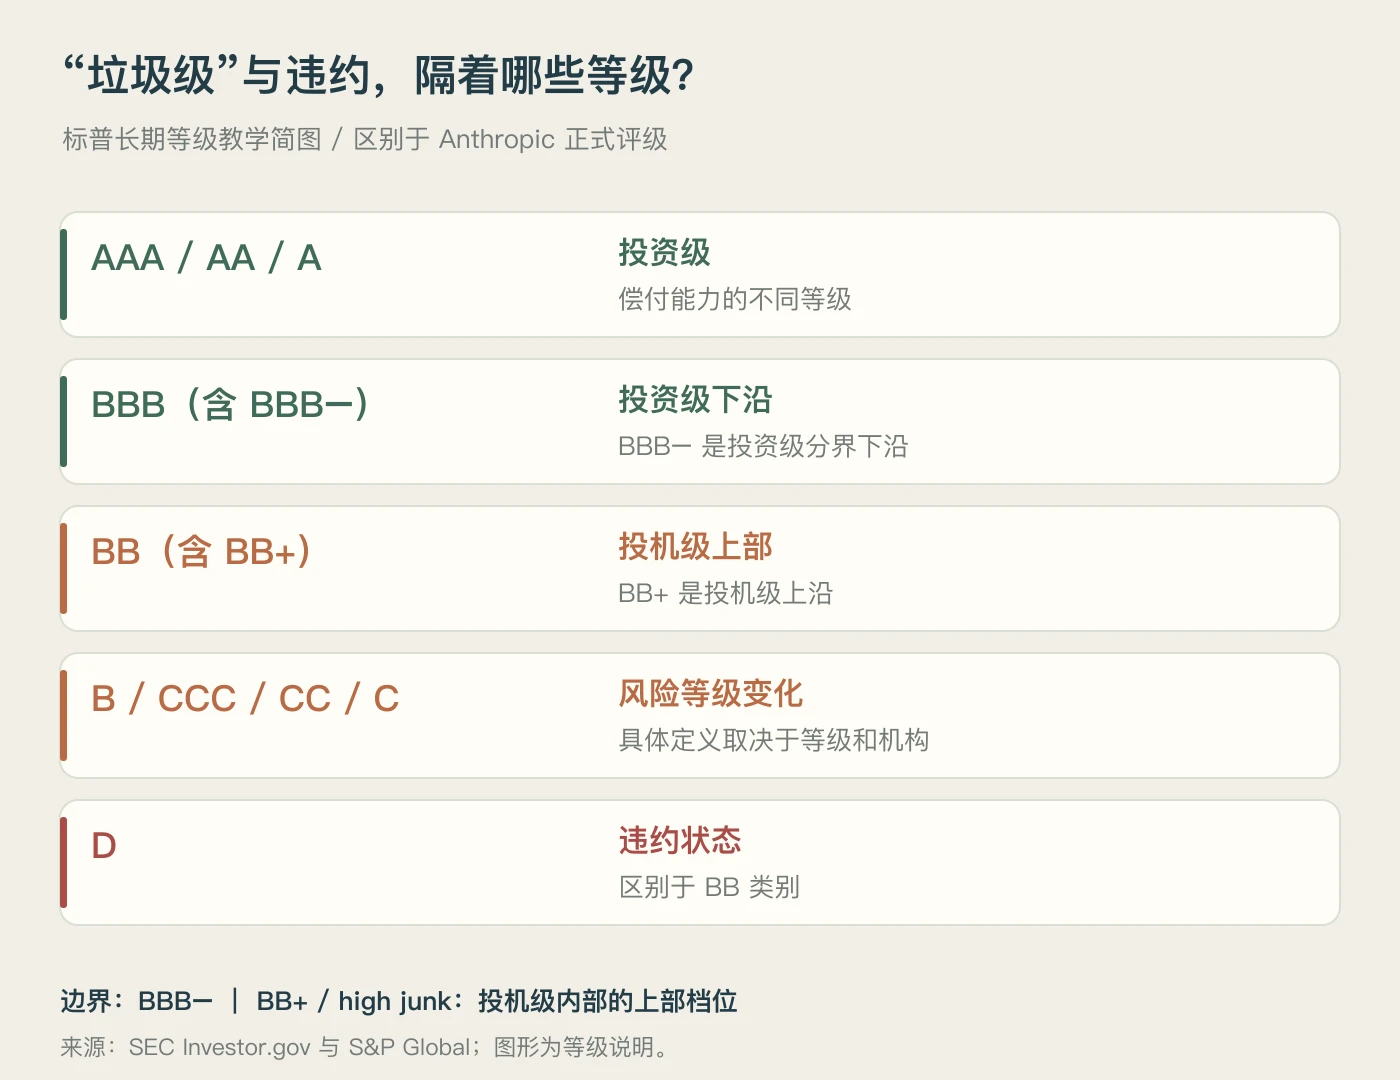
“high junk”中的“high”,描述的是投机级内部的上部档位。“垃圾程度高”属于误读。
标普对 BB 类别的解释包含两层意思:偿付能力存在支撑,持续的商业、财务和经济不确定性构成风险。D 类别代表违约状态。BB 与 D 具有不同的信用含义。标普:评级含义
股东和债权人是两类合作伙伴。
股东购买的是未来增长的权益。股东分享公司成功的价值增长,承担公司失败的损失。
债权人签下的是还本付息的合同。商业故事与用户规模,属于商业表现;还本付息需要现金。
股东问:公司的价值增长空间是什么?债权人问:约定付款的现金来源是什么?
热门产品、高估值与投机级评级,属于不同尺度的结果。
三、融资成本,决定这场风波的分量
信用风险需要价格补偿。SEC 的高收益债说明指出,非投资级债券对应的收益率要求体现了债权人的风险补偿。SEC:高收益公司债
一道假设算术题说明分量。
本金设定:100 亿美元。利率差设定:1 个百分点。年度利息差:1 亿美元。
这组数字是教学示例,与 Anthropic 的具体贷款报价属于两回事。评级和利率之间存在其他变量,包括期限、担保、抵押物、偿付顺序和市场环境。
一笔资金的借款主体、担保安排和债务层级,决定债权人承担哪一部分风险。信用评级的阅读对象包含发行人评级与具体债项评级,两者存在区别。
某些机构的投资授权存在投资级门槛。门槛影响合资格资金池,资金池影响融资渠道与议价空间。这是评级具有商业分量的原因之一。标普:投资级与机构投资授权
IPO 带来股权资金,信用评级评价偿债风险。上市成功 ≠ 投资级评级。
股权融资提供缓冲,债务融资要求偿付,长期算力合同形成固定义务。三个环节的连接质量,影响扩张的成本与速度。
四、现金充足,风险来自长期合同
Anthropic 的招股书给出了三项有助于纠偏的数据:
| 项目 | 公司披露数值 | 时间口径 |
|---|---|---|
| 现金及现金等价物 | 1123.89 亿美元 | 2026 年 6 月 30 日 |
| 短期投资 | 192.62 亿美元 | 2026 年 6 月 30 日 |
| 经营活动现金净流入 | 39.29 亿美元 | 2026 年上半年 |
现金及现金等价物是余额,经营现金流是期间流量。经营现金流包含供应商付款、客户回款等营运资本变化,持续盈利能力需要其他证据。招股书:流动性、资产负债表与现金流量表
现金余额和当期经营回款,构成公司支付能力的缓冲。长期风险需要合同期限与现金预测的检验。
风险来自合同的时间结构。
公司风险披露写明,长期算力协议包含最低采购承诺、take-or-pay 等条款。这类条款的通俗含义是:实际使用量的下降 ≠ 约定付款的免除。部分承诺覆盖 2031—2045 年,客户使用收入的结构包含消费计费,长期锁定程度与算力合同存在差异。招股书:算力采购风险
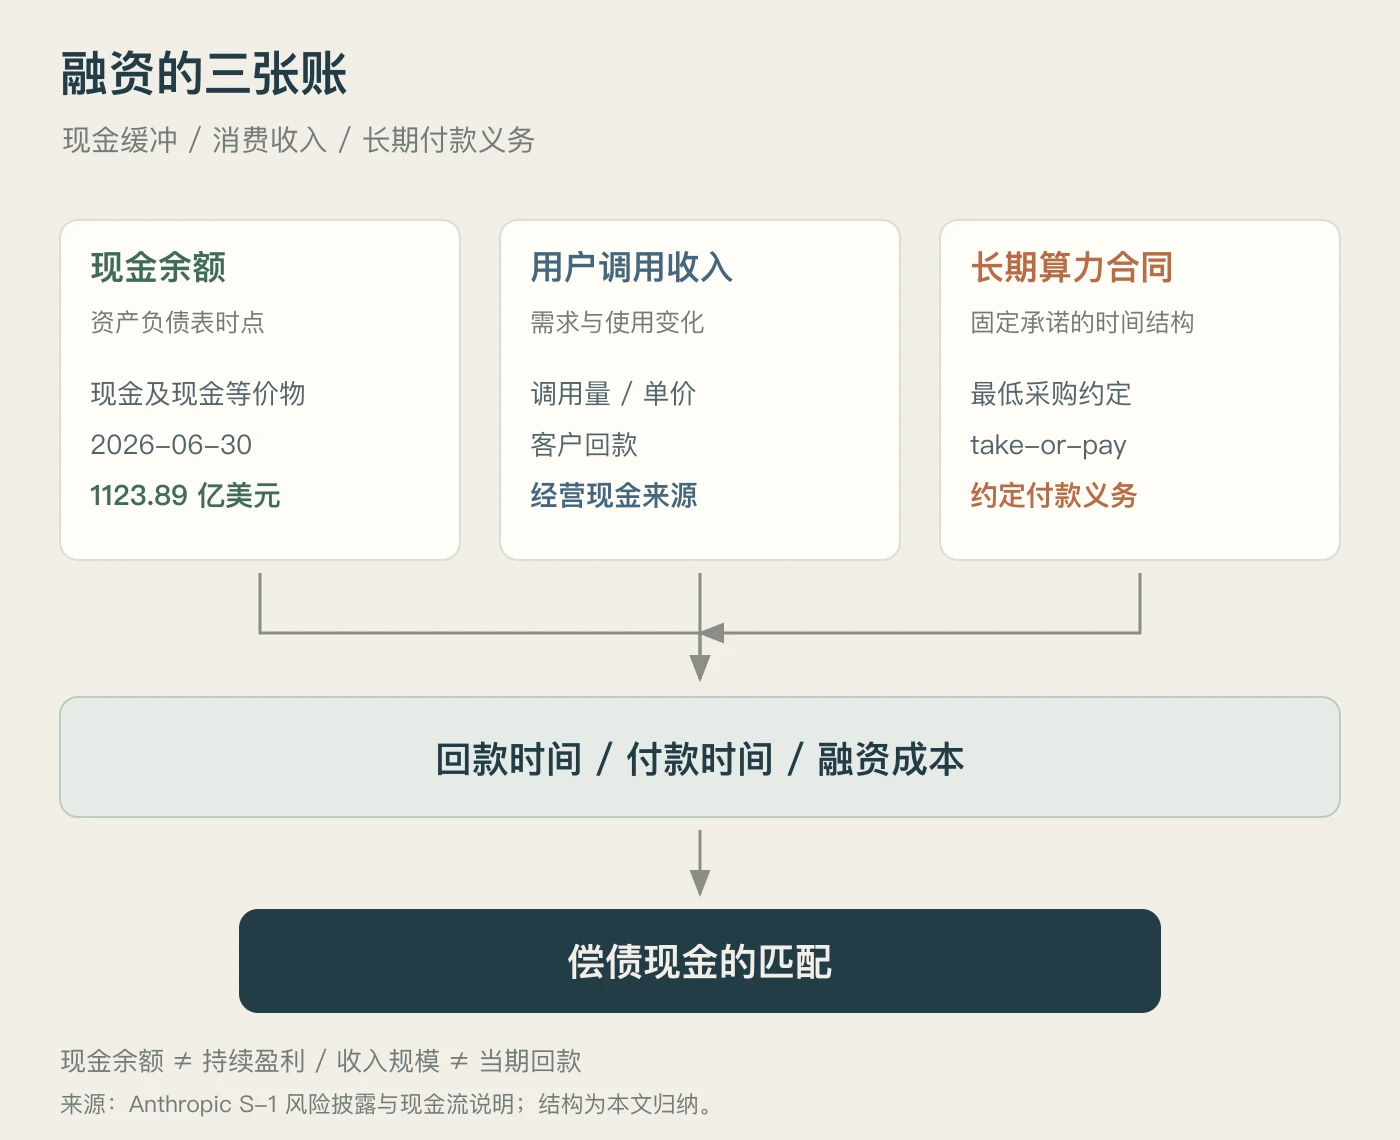
餐馆提供了一个类比:房租合同是固定账单,顾客客流是变化的收入来源。大店面的收入上限高,低客流时期的租金压力大。
AI 公司面临类似的匹配问题:算力采购的长期承诺形成固定义务,用户的需求、价格和调用结构承担另一端的变化。
社交转述包含“8000 亿美元”的长期算力开支口径。本次查阅的 SEC 文本存在相关承诺合计字段留白,本文采用有原文支撑的合同机制和时间范围。跨年采购及租赁承诺、债务本金和当期支出,属于三个口径。
五、Claude 用户需要关注什么
模型竞争决定产品吸引力,融资条件影响算力扩张的选择空间。这两个问题的交点,是服务供给。
本文的情景判断是:高融资成本形成利润压力,套餐设计、企业合同、免费额度和产能建设节奏成为经营选择。具体价格变化需要公司公告支撑;评级预测 ≠ 涨价公告。
用户需求增长带来收入机会,模型效率提升带来单位成本改善,充足融资带来现金缓冲。这些因素构成改善路径。需求预测偏差、长期固定承诺和融资成本上升,构成风险路径。
后续的三个观察对象是评级机构正式文件、IPO 完成后的资金结构、经营现金与算力付款的匹配情况。每个对象回答不同的问题,热门产品的排行榜缺少替代作用。
“Anthropic 完蛋了”是情绪判断。证据指向的考题是:Claude 的收入增长、算力合同与融资成本,拥有怎样的匹配关系?
参考资料
- MT Newswires:黑石与 Anthropic 上市后评级预期;《金融时报》原报道链接。
- Anthropic,2026 年 10 月 26 日 Form S-1。
- SEC Investor.gov:信用评级说明。
- S&P Global:Understanding Credit Ratings。
- SEC Investor.gov:High-yield Corporate Bonds。
核验日期:2026 年 11 月 1 日。图表为本文原创,利息示例采用假设参数。
