Concitech AI · 深度长文
2026/10/27 09:42
900% 留存率、807 亿美元净亏损:Anthropic 的 IPO 账本
Anthropic 的 S-1 披露了收入扩张、季度营业利润与长期算力安排。900% 留存率具有特定客户口径,807 亿美元半年净亏损包含融资工具重估,266 亿美元属于未确认股权薪酬。合同期限、取消条件与融资额度决定现金压力。
Anthropic 的半年净亏损约为 807 亿美元,第二季度营业利润为 9.74 亿美元。另一组数字是约 900% 的净收入留存率,以及数千亿美元规模的算力安排。
这些数字出自同一份 IPO 申请文件。它们描述的对象、时间段和会计口径,存在区别。
Anthropic 的官方公告确认了 2026 年 10 月 26 日的 S-1 提交,拟上市地点是纳斯达克,拟交易代码是 ANT。发行股数和价格区间属于待定事项,注册声明处于生效之前。
本文采用 SEC 公开申请稿的信息,省略市场传闻中的挂牌日期、融资额与目标估值。
这份文件的主线是:客户消费的扩张支撑了经营改善,长期算力安排增加了收入端的增长压力。
807 亿美元净亏损,代表什么
2026 年上半年的几项数据如下,单位为亿美元:
| 项目 | 金额 | 口径 |
|---|---|---|
| 营业收入 | 162.86 | 半年确认收入 |
| 营业亏损 | 6.93 | 收入减营业费用 |
| 净亏损 | 807.48 | 包含营业之外的项目 |
| 经营现金流净额 | +39.29 | 经营活动现金流入减流出 |
净亏损包含 723.88 亿美元的可转债、衍生负债和 SAFE 公允价值变动。这些融资工具的重估与公司估值变化有关。
“亏损 807 亿美元”和“现金消耗 807 亿美元”,是两种说法。前者属于利润表,后者需要现金流量表的支持。SEC 的 财务报表阅读指南解释了这种区别。
一个简化例子是:某种融资工具具有股权转换权,公司估值上升使这项权利的账面价值增加,发行方的损益表出现重估损失。这个会计动作的发生,缺少同金额银行转账的必要条件。
但非现金损失具有经济含义:融资条款决定未来股权转换与权益分配。忽略它的全部影响,以及混淆重估与现金支出,属于两种偏差。
股权薪酬包含另一个口径陷阱。266 亿美元是 2026 年 6 月末与 RSU 有关的未确认股权薪酬费用,属于后续确认事项。它缺少成为上半年净亏损解释项的依据。上半年计入损益的股权薪酬为 21.85 亿美元。
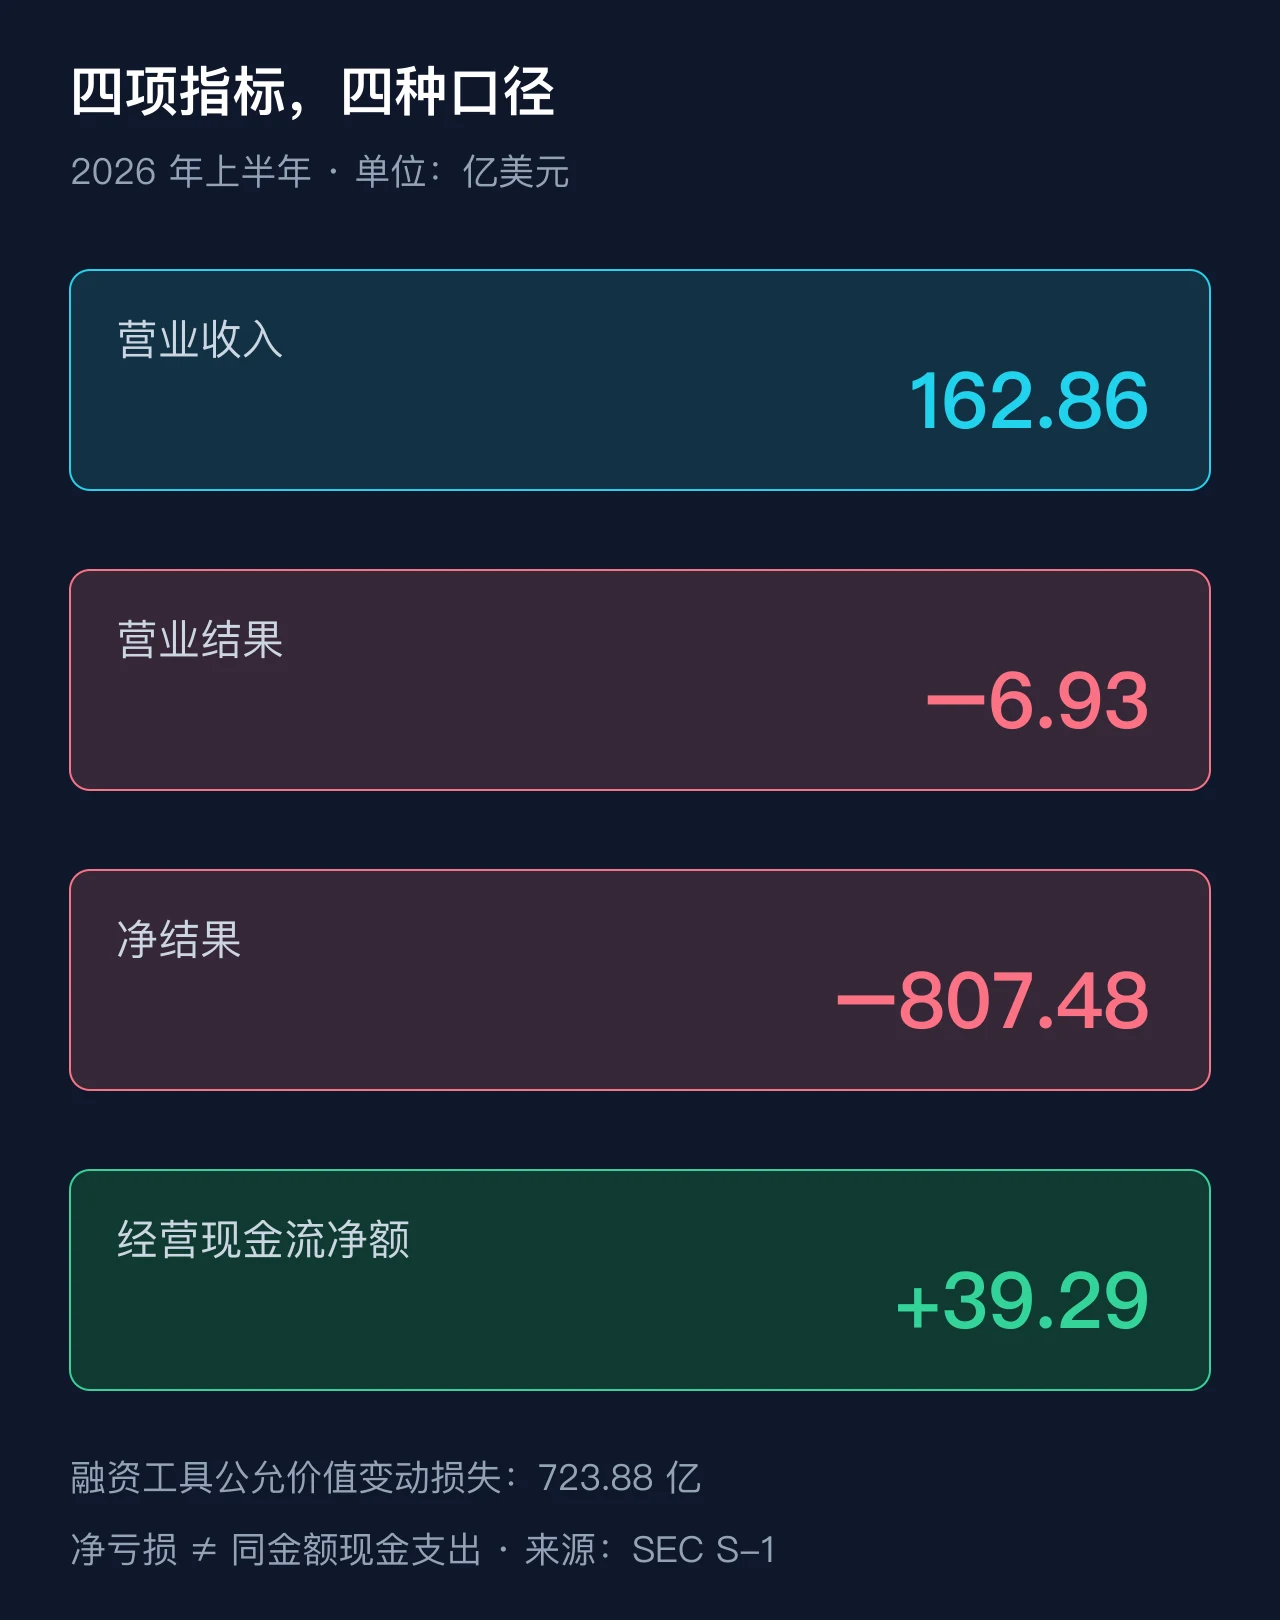
图:2026 年上半年,单位为亿美元。营业结果、净结果与经营现金流属于不同指标,正数与负数反映各自口径。来源:S-1 财务表格。
第二季度的营业利润为正数,半年营业结果为亏损。季度改善与全年盈利能力之间,需要其他季度的验证。
经营现金流的正数包含回款与供应商付款时间的影响。采购支出的结算节奏、客户预付款与应收账款变化,决定现金流与利润之间的差额。现金创造能力的持续性,需要多个季度的数据。
900% 留存率,测量的是同一批客户的消费
NRR,即净收入留存率,衡量既有客户的收入扩张、收缩和流失。
Anthropic 的定义采用去年同期三个月与当前三个月的收入作比较,客户集合来自基期收入至少 1 美元的客户,排除 Claude Pro、Max 固定价订阅用户。2026 年 9 月末的披露值约为 900%。
一个示意例子是:某批合格客户的基期季度收入为 100,当前季度收入为 900,NRR 为 900%。这代表同一客户集合的合计收入约为基期的九倍,增幅约为八倍。
这个指标缺少“每位客户的支出增加九倍”或“所有用户零流失”的含义。大客户的扩张具有抵消其他客户流失的能力;合计数掩盖了内部差异。
它的商业含义值得关注。固定席位订阅的扩张,依赖席位数与套餐价格。用量收费的扩张,包含任务数量、任务复杂度、模型选择与智能体调用频率。
企业的一个新工作流,具有增加 Claude 消费的机会。一个工作流的停用、预算削减或模型迁移,具有相反影响。消费型收入需要观察实际任务的延续,客户登录次数提供的是另一类信号。
留存率展示了需求扩张,单位经济性与利润率需要成本数据。每一美元新增收入对应的服务成本,是另一本账。
算力合同:最低承诺、上限与估计值
文件列出的几项主要安排如下。金额单位为亿美元,时间与条款属于数字的组成部分。
| 对手方 | 披露金额 | 时间与付款性质 |
|---|---|---|
| 至少约 1145 | 2026 年 4 月至 2033 年 7 月;最低消费承诺 | |
| Amazon | 至少 1100 | 2026 年 5 月至 2036 年 4 月;最低消费承诺 |
| Broadcom 设备租赁 | 约 1612,利息除外 | 五年期设备融资租赁;包含特定起付条件 |
| SpaceXAI | 最高约 1205 | 合同期延伸至 2029 年;初始锁定期之后存在取消权 |
Google 与 Amazon 的相关最低消费义务包含实际使用不足时的补差安排,以及合同列明的例外。Broadcom 租赁的金额与利息、交付和设施就绪条件有关。
SpaceXAI 的相关初始锁定期结束时间是 2027 年 1 月与 3 月,此后的取消条件包含 90 天书面通知要求。“无退出条款的欠款”标签,遗漏了这些条款。
额外 TPU 算力的 1250 亿至 1500 亿美元,是特定扩容安排的未来付款估计值,取决于容量、部署方式、定价与条件满足情况。它缺少“全公司算力支出总额”的含义。
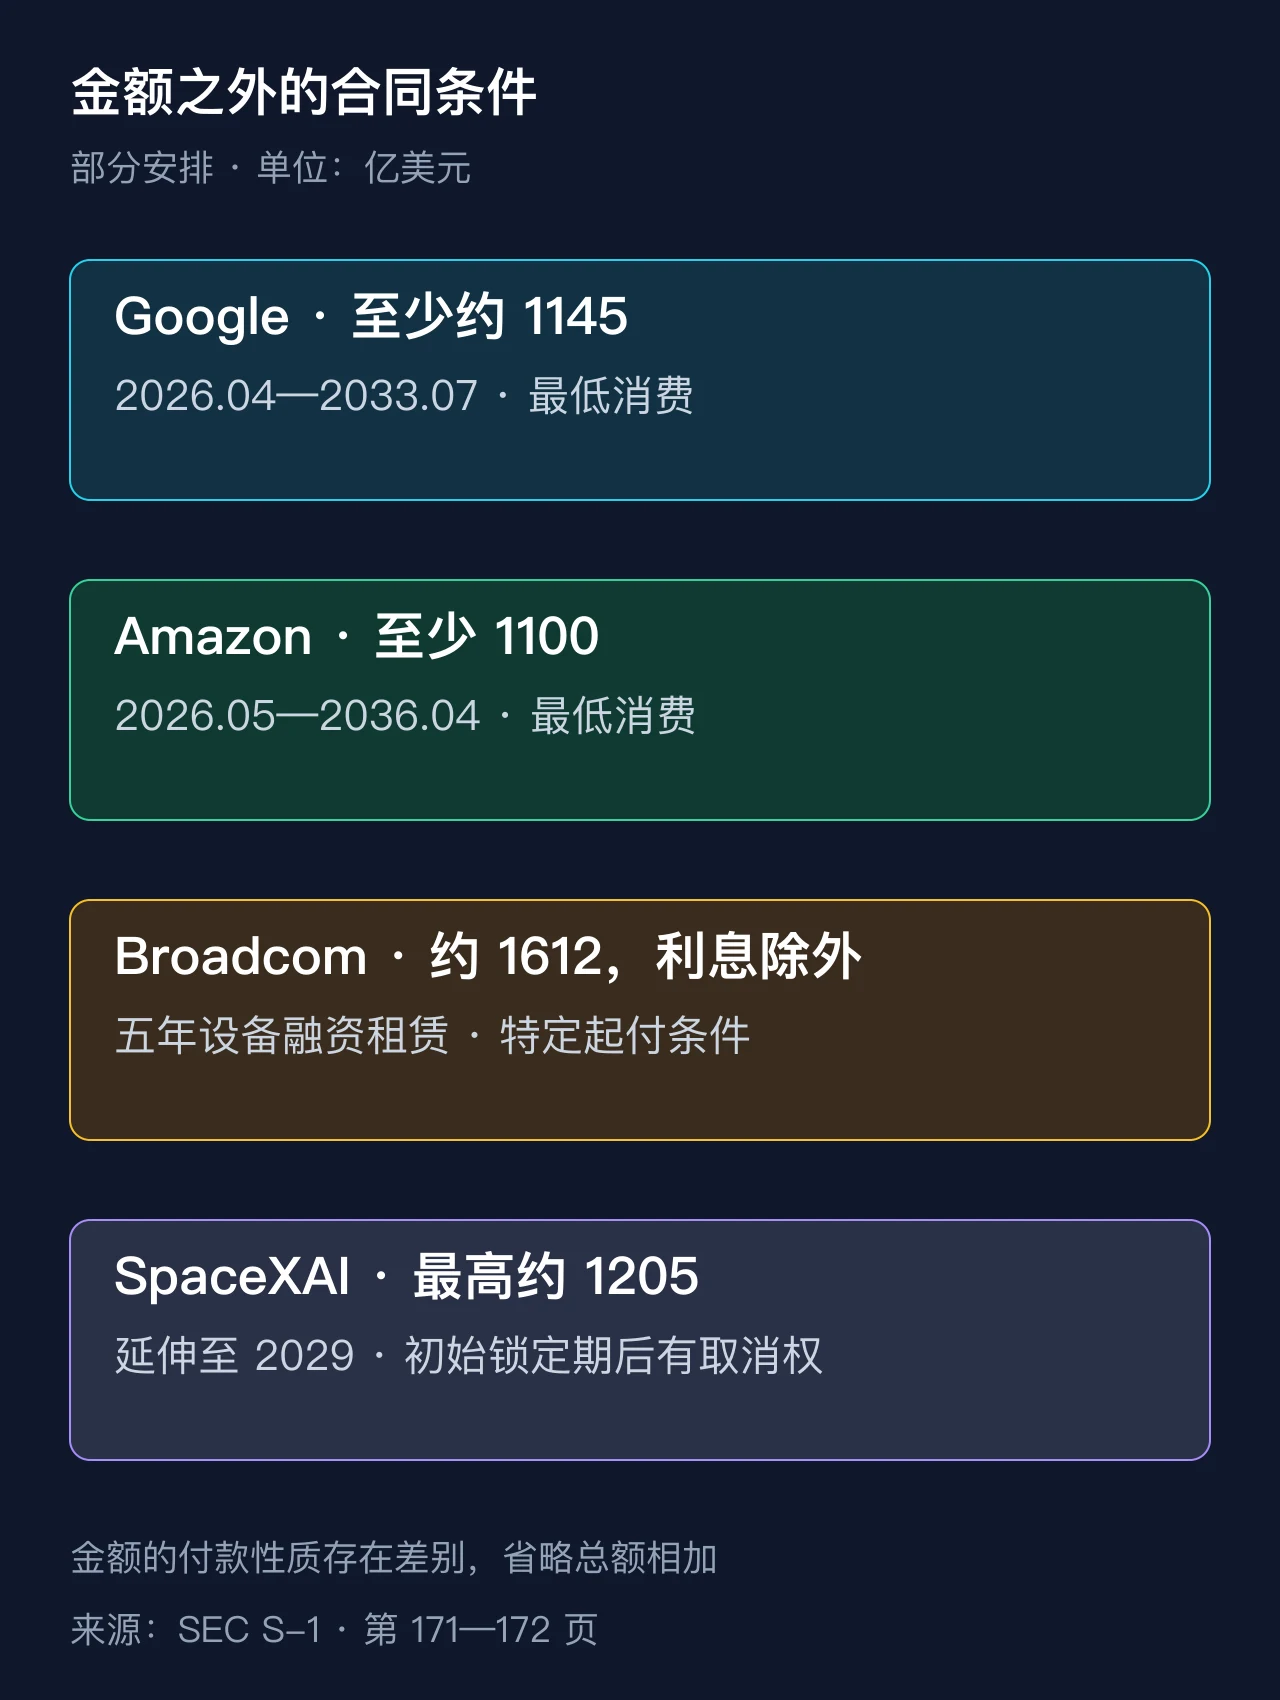
图:合同金额需要搭配义务性质、期限、起付条件与退出条款。图中金额属于部分安排,省略总额相加。来源:S-1 第 171—172 页。
“最低消费”“最高支出”“租赁付款”“条件性估计”,属于不同对象。一张合计表需要统一期间、去除重叠、说明取消权,并区分本金、利息和租金。
多年付款义务具有现实压力,但它与某个时点的到期债务存在差别。分析需要付款日历、产能交付表和对应收入,单个总额缺少这些信息。
融资额度与到账现金,是两回事
2026 年 6 月末的披露中,Google、Amazon 与 Broadcom 相关票据安排的合计可发行额度为 770 亿美元,对应表格的未偿本金为零。这是一组未提款融资渠道,使用受到条款约束。公司其他存续债务属于另一个口径。
额度提供流动性选择,缺少“770 亿美元现金到账”的含义。融资带来偿付、转换、稀释等后续安排;它与经营回款的性质存在区别。
基础设施供应商兼任投资人,形成一种特殊关系:模型公司需要产能,供应商需要长期订单,融资安排连接二者。这种结构具有扩容能力,并包含对手方集中与条款联动的风险。
我的判断是,分析这类合作需要区分四笔账:客户付费、供应商交付、融资提款和债务或股权结算。付款渠道的扩张,缺少替代客户创造价值的能力。
这份 IPO 文件,留下什么检验题
Anthropic 的商业进展具有证据,算力压力具有合同基础。二者构成同一个经营问题:收入质量与产能成本之间的匹配。
一种情形是,新增产能支撑新增付费任务,单位任务的成本下降,经营利润获得空间。另一种情形是,产能交付带来费用,客户用量或价格承压,固定承诺挤压现金。
这些属于情景分析,缺少结果承诺。区分情景的指标是新增产能利用率、既有客户消费、营业结果和现金流。
900% 是一张客户扩张成绩单。807 亿美元是一项包含融资重估的净亏损。长期算力合同是一份跨期付款安排。
**三个数字体系的关系,决定这家模型公司的财务韧性。**本文讨论招股书与商业机制,省略买卖判断。
参考资料
- Anthropic:IPO 申请公告,2026 年 10 月 26 日
- SEC:Anthropic Form S-1 原文——术语定义第 3—4 页、经营数据第 148、158、169 页、合同第 171—172 页、股权薪酬第 174 页。
- SEC:财务报表阅读指南
