Concitech AI · 深度长文
2026/10/31 16:33
法国“流量税”修正案通过:每 GB 0.055 欧元,谁买单?
一项法国预算修正案引发争议。文章解释计税方式、付款方、价格风险与立法状态。
视频、游戏和电影文件拥有体积。法国一项预算修正案提出:让这些数据成为税基。
税率是 每 GB 0.055 欧元。100 GB 对应 5.5 欧元,1000 GB 对应 55 欧元。
一个流传中的误解是:法国人的宽带账单新增了一项流量税。
核验结论:修正案通过属实,生效属于后续立法结果;文本规定的纳税人是内容供应商,个人用户属于服务消费者。
这件事涉及两个问题:谁是纳税人,谁是成本承担者。两者存在区别。
一场投票,两个阶段
法国国民议会的文件编号是 I-1358,所属议案是《2027 年财政法案》。投票日期是 2026 年 10 月 30 日,结果为 11 票赞成、10 票反对。财政委员会总报告人和政府代表表达了反对意见。国民议会会议记录
“修正案”是什么?它是议员对预算草案提出的一项修改。接受修改的投票,属于整个预算审议程序的一个环节。
法国经济财政部的程序说明包含国民议会、参议院的审议,以及法律公布等环节。条款的保留、修改或删除,取决于后续程序。修正案的一次胜出 ≠ 最终立法完成。法国经济财政部:财政法案流程
本文的核验日期是 2026 年 10 月 31 日。法律状态:预算修正案通过;征收实施:待定。
谁交钱?数据发送方
文本给这项措施取的名字是“数字数据生产者税”。计税对象是内容供应商发出的数据流量,纳税义务属于供应商。
互联网接入运营商承担流量统计和申报职责;国家承担征税职责。消费者观看视频、接收文件,属于数据接收方。
这个设计像一座货运站:货主发送货物,运输方记录货量,货主承担纳税义务。收件人的个人账单,属于另一层商业关系。
文本要求的数据包括发送企业身份、网络编号和流量数量;内容及目的地信息属于禁止索取的信息。统计规则包含匿名化要求,技术细节交由实施规定确定。I-1358 修正案原文
这给普通读者划出了一条边界:条款的计税基础是数据体积,视频情节、聊天内容属于另一类信息。
100 GB,意味着多少税?
算术示例采用假设流量,计税单价采用修正案的 0.055 欧元。
| 假设传输量 | 基础算式 | 理论税额 |
|---|---|---|
| 10 GB | 10 × 0.055 | 0.55 欧元 |
| 100 GB | 100 × 0.055 | 5.50 欧元 |
| 1000 GB | 1000 × 0.055 | 55.00 欧元 |
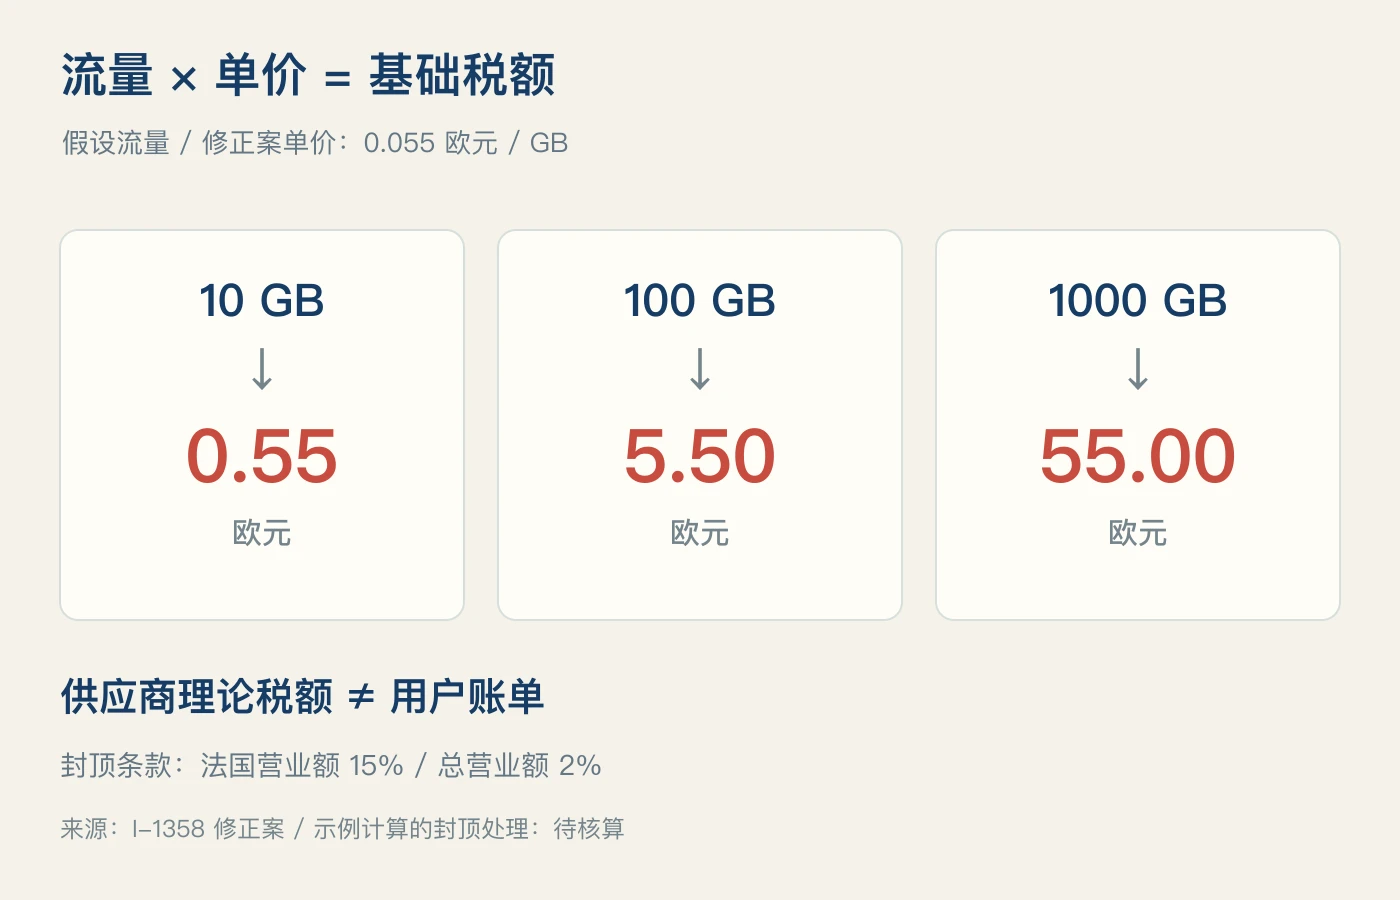
这些数字是供应商的理论税额,个人账单属于另一个问题。影片码率、游戏文件大小、用户使用量,属于不同产品的具体参数。本文采用整数流量,电影和游戏的确定涨价数字缺少依据。
修正案存在营业额封顶条款,提及法国营业额的 15%、总营业额的 2%。封顶条款的存在,让基础算式与最终税单产生区别。封顶适用细节和实施规则决定具体结果。修正案计税及封顶条款
消费者价格涉及另一道计算题。平台承担新增税负,平台的选择包括降低利润、调整订阅价格、改变广告报价、改变产品套餐。税率是政策参数,用户涨价幅度属于商业决定。
“100 GB 对应 5.5 欧元理论税额”是算术;“某个家庭的账单增加 5.5 欧元”是包含商业假设的预测。
选择流量的理由:一把计量尺
提案方的目标是数字经济的税收公平:服务面向法国市场,数据流向法国用户,流量成为衡量经营活动的一种替代指标。100 亿欧元的年度收入是提案方的预测,实际入库金额属于另一项事实。提案说明及议会讨论
法国通信监管机构 Arcep 的 2025 年数据提供了一点背景:Akamai、Netflix、Amazon、Google、Meta 五家公司的合计流量占比约为 48.9%;Netflix 的占比约为 11.6%。统计范围是主要互联网接入运营商面向最终用户的流量。Arcep 互联网互联数据
流量来源与内容归属存在区别。Akamai 是内容分发网络服务商,网络承担第三方内容的配送。Arcep 的说明指出,统计记录中的部分流量属于中间网络,背后的内容品牌缺少独立呈现。
快递提供了一个类比:物流公司的包裹数量 ≠ 物流公司自营商品的销量。网络拥有流量记录,税务机关需要清楚的主体归属规则。
GB 是数据体积单位,收入和利润属于财务指标。
一份大型软件更新、一段高清视频、一项轻量文本服务,拥有不同的体积、价格和利润结构。体积尺度提供了可计量指标,代价是部分业务差异的丢失。
本文的判断是:税基选择决定激励方向,公平性取决于行业结构、封顶规则与执行成本。计税单位解决了计量问题,行业差异和执行成本保留了争议空间。
谁承担成本?争论的核心
财政委员会总报告人担忧,广告主承担巨头转移的税负。政府代表担忧,中小内容供应商和法国本土企业面临负担。两种担忧指向同一个问题:法定纳税人和经济承担者存在区别。国民议会辩论记录
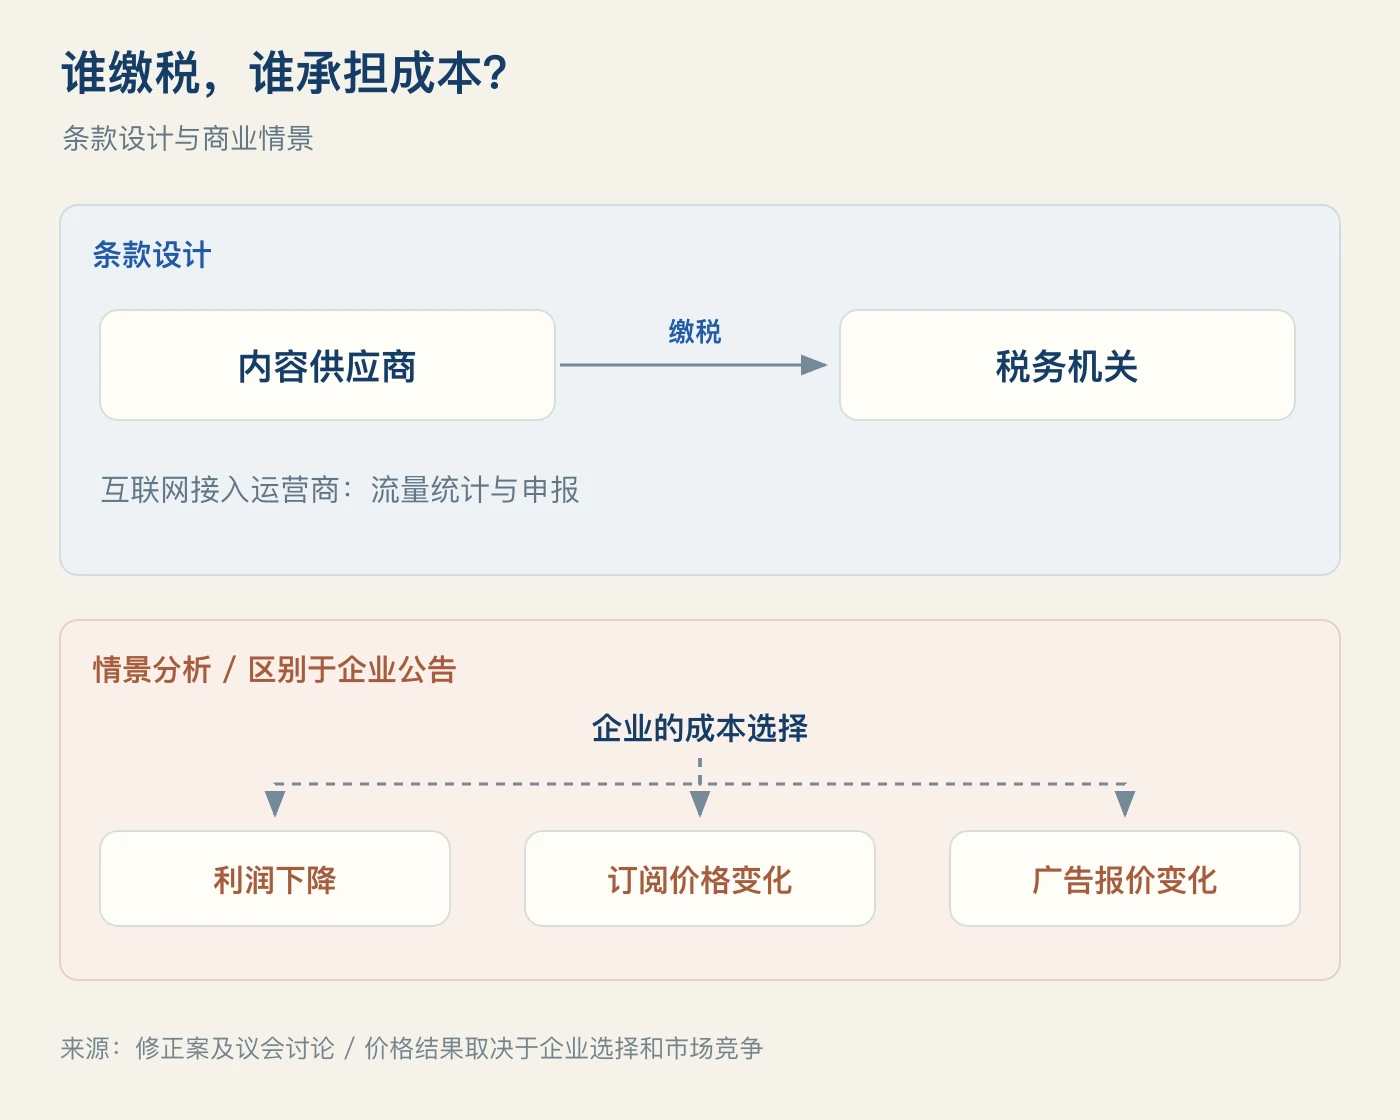
这张图的下半部分属于情景分析,区别于企业公告。
付费平台拥有订阅价格这个调节工具。广告平台的调节工具包含广告价格和商业服务费。免费产品拥有广告主这一类付款客户,价格影响存在间接路径。
另一种选择是成本吸收:企业降低利润,用户价格保持原样。竞争强度、用户流失风险和替代服务,影响企业的选择。企业决定与市场数据,构成判断价格结果的依据。
绿色效果涉及类似的问题。压缩效率提高和画质下调,是降低数据体积的两条路径。前者的目标是画质保持,后者的代价是画质损失。两条路径给用户带来不同体验。税收收入、减排效果与用户体验,属于三项验证任务。
这项修正案留下三个观察点:最终法律保留什么条款,实施规则如何识别纳税主体,平台价格发生什么变化。
修正案通过,是立法新闻;企业公布价格,是价格新闻。两者的距离,是立法、执行和市场选择。
资料与核验:法国国民议会 I-1358 修正案、2026 年 10 月 30 日会议记录;法国经济财政部财政法案流程;Arcep 2025 年互联数据。图表为本文原创,税额示例采用假设流量,商业影响属于情景分析。
