Concitech AI · 深度长文
2026/09/04 13:15
一家量化公司,为什么要买 130 亿美元算力?
Jane Street 被曝与 Crusoe 签下五年约 130 亿美元 AI 云合同。它已经拥有数万块 GPU,还与 CoreWeave 签过 60 亿美元协议。真正值得看的,是量化交易怎样变成一门算力生意。
一家量化交易公司,准备花掉一家前沿模型实验室级别的钱去买 GPU 云服务。
彭博社 9 月 3 日援引知情人士称,Jane Street 与 AI 基础设施公司 Crusoe 签下一份五年期合同,总价值约 130 亿美元。Crusoe 将提供训练和推理所需的 GPU 集群与配套基础设施。
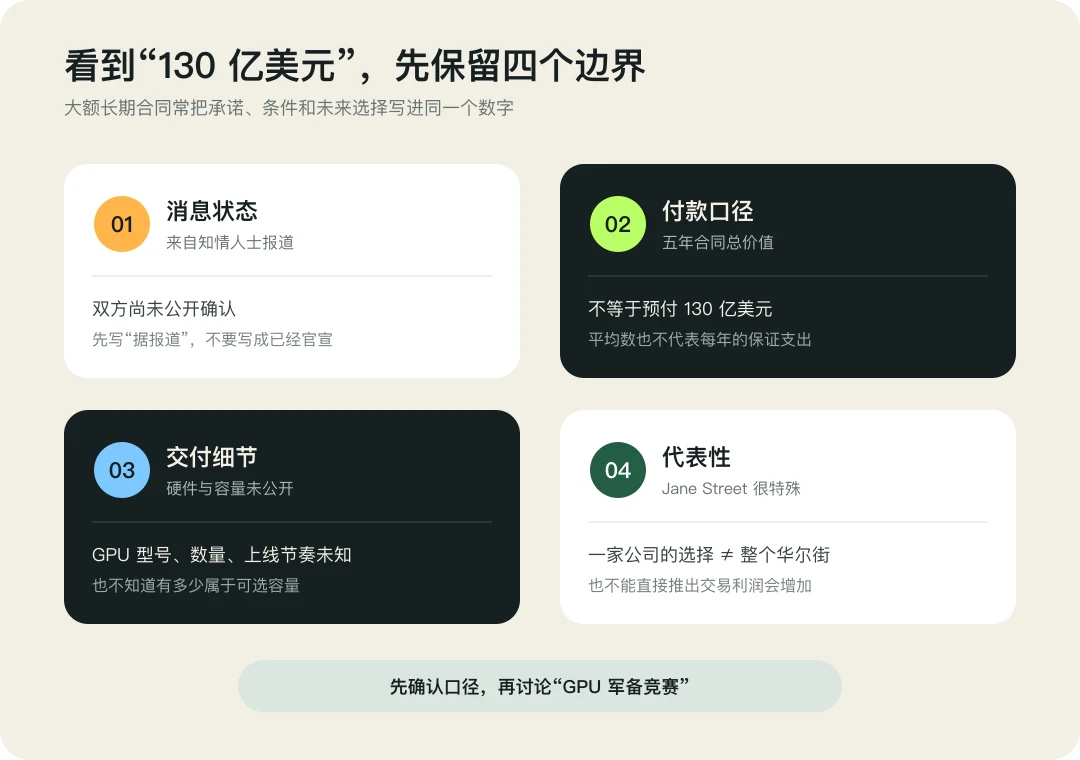
130 亿美元,平均到五年是每年 26 亿美元。这个除法很容易做,也很容易误导:公开报道没有披露付款节奏、最低采购额、续约条件和算力选择权。合同总价值更不能直接当成已经发生的支出。截至发稿,Crusoe 与 Jane Street 也没有公开确认这笔交易。
所以,先给这条消息加一个清楚的标签:据报道,尚未官宣。
即便打过折扣,它依然值得认真看。因为 Jane Street 不是第一次大手笔锁定 AI 算力。2026 年 4 月,它已经与 CoreWeave 公布了一份约 60 亿美元的 AI 云协议,并另外向 CoreWeave 投资 10 亿美元。后一笔是股权投资,不能算作云服务采购。
如果这次报道属实,Jane Street 在两家专业 GPU 云厂商处签下的云合同规模将达到约 190 亿美元。
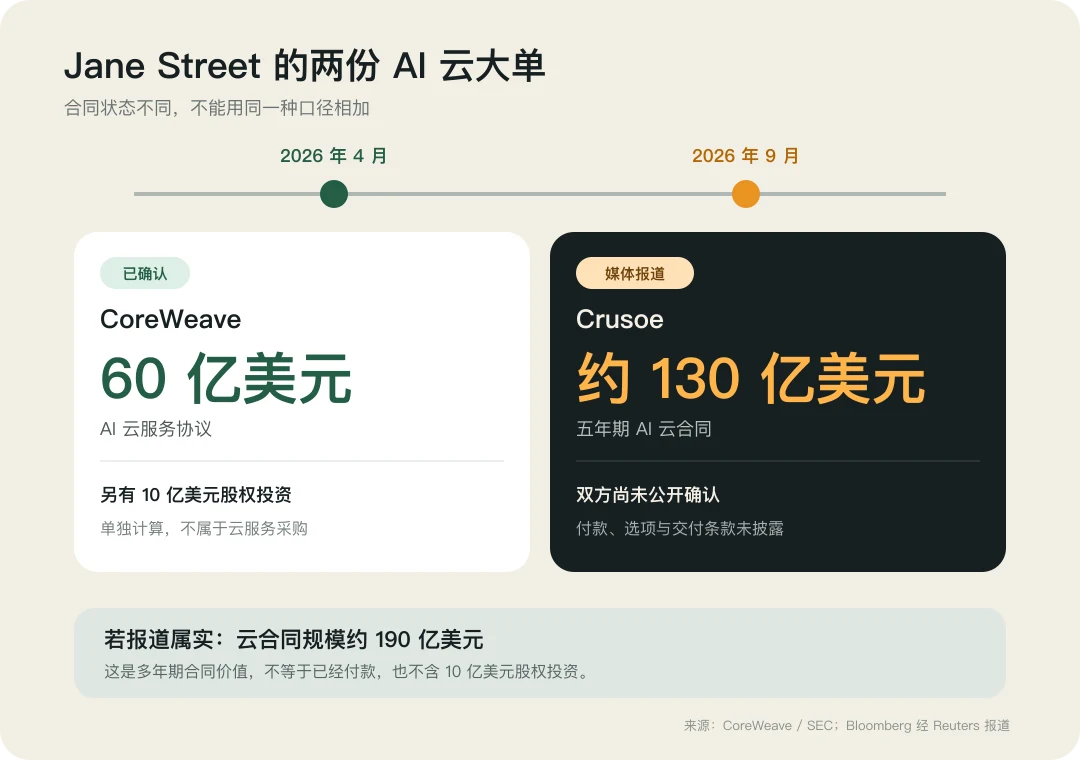
用“金融公司也在试用 AI”来概括,已经明显不够。Jane Street 正在把自己的研究机器扩建到数据中心尺度。
它早就把自己当成一家研究实验室
Jane Street 官网有一句很不寻常的自我介绍:可以把它想成“一家附带交易台的研究实验室”。
这不是招聘文案随手写出的比喻。官网列出的数字包括数万块高端 GPU、超过 1 EB 的存储,以及每天约 4000 亿美元的成交金额。研究人员训练的神经网络会直接进入交易策略,工作内容覆盖分布式训练、模型架构、强化学习、计算机视觉、LLM、训练库和 CUDA 内核。
它在得州的一座数据中心就部署了 4032 块液冷 GPU。另一份机器学习工程职位介绍得更直白:团队处理的是“大模型、非平稳数据,以及竞争性的多智能体环境”。
这几个词把量化交易与普通企业 AI 的差别说透了。
市场数据量很大,但有用信号非常稀薄。规律会随着参与者、监管、利率和流动性变化,昨天有效的模型明天可能就失灵。更麻烦的是,交易者自己的动作会影响价格;当很多机构同时发现相似信号,利润空间也会被迅速挤掉。
模型不是训练一次便交付。它要持续吸收新数据、反复实验,再尽快进入生产环境。Jane Street 在 CoreWeave 的公告里说,公司的工作包括在海量、高噪声数据上训练大型复杂模型,并持续改进。
这就解释了为什么它需要长期锁定算力,而不是临时租几台服务器。
训练吃吞吐,交易吃延迟
“数万块 GPU”也容易引出另一个误会:是不是显卡越多,交易下单越快?
没这么简单。
研究阶段追求吞吐。研究人员要并行处理数据、训练多个模型、搜索超参数,算力越充足,单位时间内能完成的实验越多。分布式训练、存储带宽和集群网络决定研究速度。
真正进入交易环节后,目标换成了延迟和稳定性。Jane Street 的性能工程页面提到,一些推理系统必须在微秒尺度内响应。这里要靠低延迟网络、CPU、定制硬件、编译器和精心优化的 CUDA 代码共同完成,不能只看 GPU 数量。
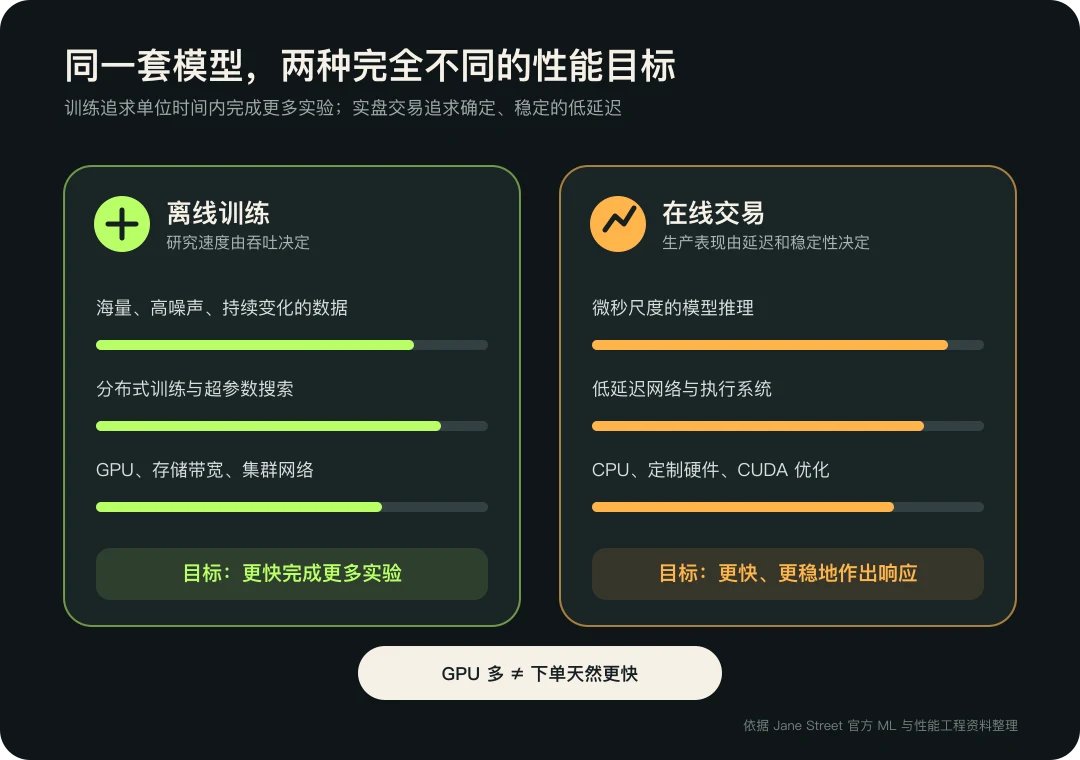
可以把它理解成两条紧挨着的生产线:前一条不断制造更好的模型,后一条负责在极短时间内把模型输出变成真实订单。算力投入首先缩短的是研究周期,最终才可能转化成交易优势。
这里没有公开数据能证明每多花一美元云费用,就能增加多少利润。130 亿美元合同若属实,只说明 Jane Street 判断“算力不足的机会成本”足够高,愿意为未来数年的供给确定性付钱。
为什么同时押注 CoreWeave 和 Crusoe
CoreWeave 和 Crusoe 都属于近几年快速扩张的专业 AI 云厂商。它们不像传统公有云那样什么都卖,主要围绕大规模 GPU 集群、网络、存储和数据中心建设提供服务。
对 Jane Street 这样的客户,采购对象并不是一批摆在仓库里的显卡,而是未来几年能按时通电、联网并稳定运行的整套系统。先进 GPU 经常受制于电力、机房工期、散热、网络设备和供应链。签长约的意义,是提前拿到容量。
同时向两家供应商采购,也能降低单点依赖。CoreWeave 的已确认协议包括下一代 NVIDIA Vera Rubin 算力;Crusoe 若能履约,则再提供一条独立的扩容路径。具体工作负载会怎样分配,目前没有公开信息,不能断言某家负责训练、另一家负责推理。
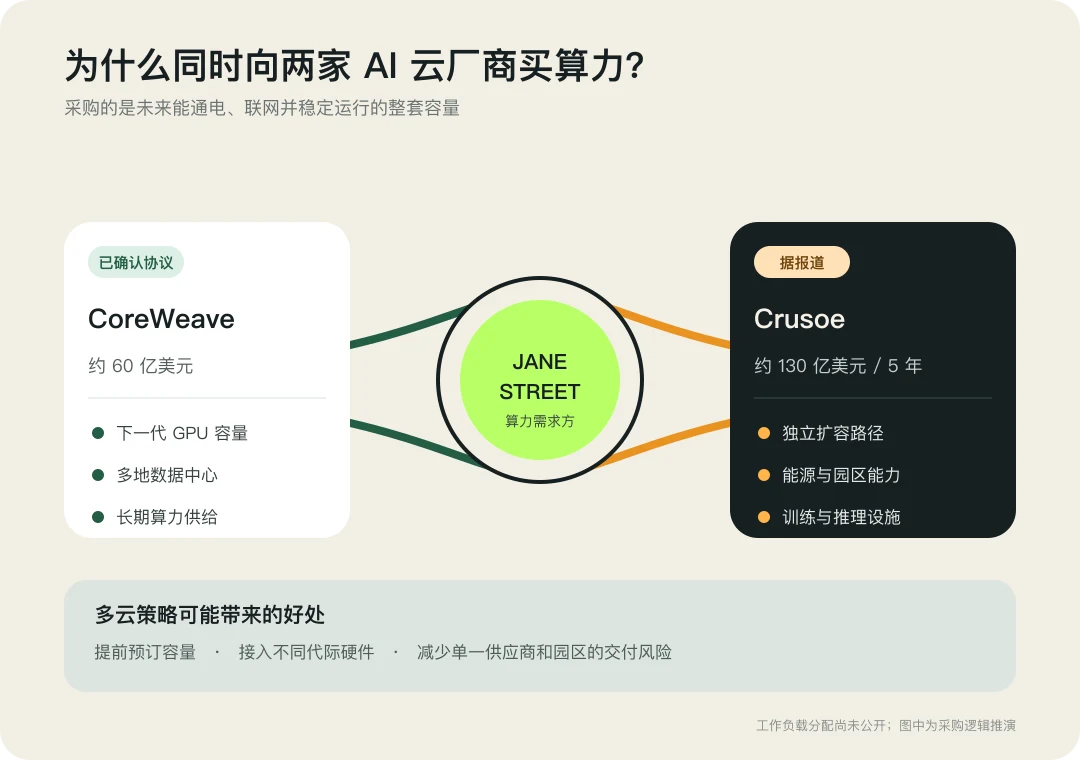
从供应商视角看,Jane Street 也很有吸引力。前沿模型公司是 AI 云最显眼的客户,但它们融资、训练节奏和模型路线变化很快。量化交易公司能带来另一种需求:预算来自交易业务,数据和模型长期迭代,而且对保密、性能与稳定性要求很高。
如果这份合同最终确认,Crusoe 得到的不只是大客户,还得到一张向资本市场证明需求的订单。
Crusoe 的转身,比合同金额更有意思
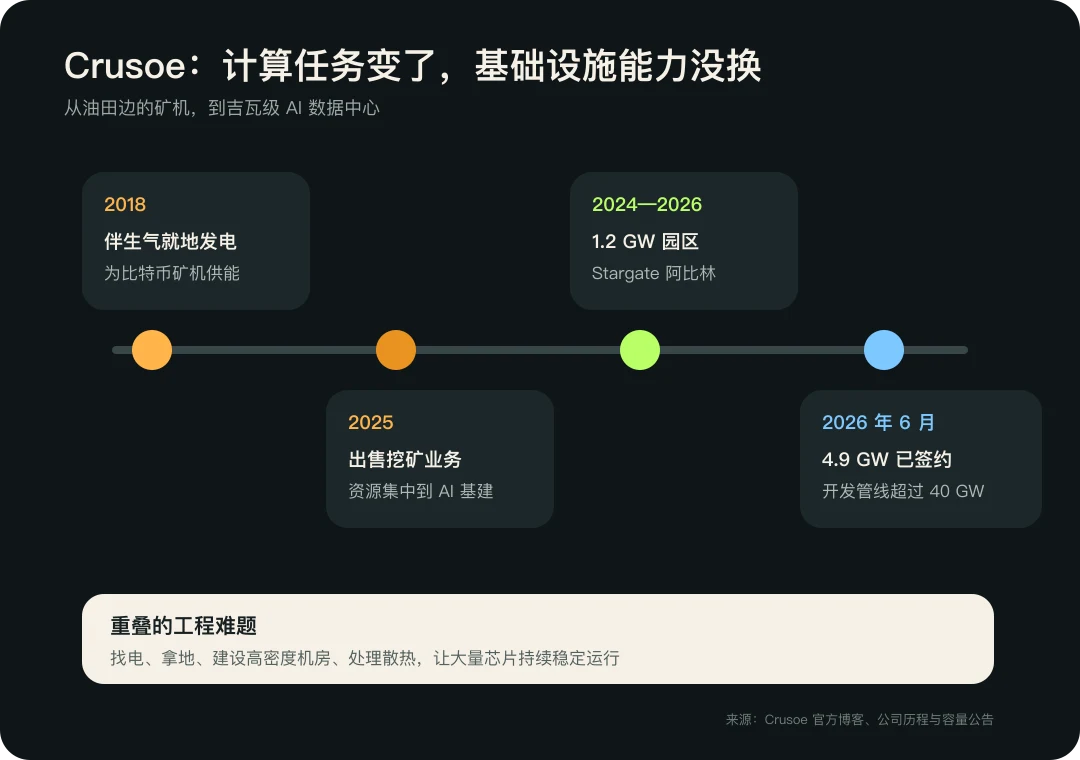
Crusoe 2018 年成立时,做的是一门颇具争议、但工程逻辑很直接的生意:把油田原本要燃烧排放的伴生天然气就地发电,用来运行比特币矿机。
挖矿和 AI 训练看起来相距很远,底层难题却有重叠。都要寻找便宜能源、建设高密度机房、管理散热,并让大量芯片持续运行。
2025 年,Crusoe 把比特币挖矿和 Digital Flare Mitigation 业务出售给 NYDIG,把资源集中到 AI 数据中心与云平台。公司官网称,它参与建设了得州阿比林 1.2 吉瓦的 Stargate 园区。到 2026 年 6 月,Crusoe 宣布已签约的 AI 基础设施容量达到 4.9 吉瓦,开发管线超过 40 吉瓦。
同一周,TechCrunch 援引知情人士称 Crusoe 正以约 300 亿美元估值融资 30 亿美元。融资与大客户合同在时间上靠得很近,但外界看不到合同条款,也不能据此判断融资估值是否合理。
能确定的是,AI 基础设施公司的竞争已经从“谁拿到更多 GPU”,推进到“谁能把电力、土地、机房和长期客户一起锁定”。Crusoe 从油田边的矿机走到吉瓦级 AI 园区,核心能力并没有完全换掉,只是计算任务和客户变了。
130 亿美元能说明什么,不能说明什么
它说明 AI 算力的买家正在变多。前沿模型实验室之外,量化交易这种高利润、数据密集、对模型时效极敏感的行业,也可能成为 GPU 云的主力客户。
它还说明,云厂商争夺的不是一次训练任务,而是五年甚至更长时间的基础设施预算。能提前签下长期需求,就更容易为下一座数据中心融资。
但这笔交易不能证明整个华尔街都开始了 GPU 军备竞赛。Jane Street 有独特的研究文化、资本实力和技术栈,一家公司不能代表所有银行、券商或对冲基金。它也不能证明 190 亿美元的云承诺一定能产生更高交易利润。
我更在意的其实是另一件事。
过去谈 AI 基础设施,市场习惯盯着 OpenAI、Anthropic、xAI 和大型科技公司。Jane Street 把另一类买家推到台前:它不训练通用聊天机器人,也不对外出售基础模型;它用模型处理自己最核心的生产问题,而且每一点微小改进都有机会直接进入损益表。
这样的公司未必很多,可一旦出现,购买力会很强。
“量化基金为什么突然做 AI”,这个问题已经晚了很多年。更迫切的是:当金融、制药、工业和机器人公司都开始把专有数据变成大模型,下一批吉瓦级数据中心究竟会被谁预订?
答案可能不再只写着几家前沿实验室的名字。
参考资料
- sleepy.md:关于 Jane Street 与 Crusoe 合同的整理
- Reuters:Crusoe signs $13 billion AI cloud deal with Jane Street, Bloomberg News reports
- Jane Street:Machine Learning
- Jane Street:Performance Engineering
- Jane Street:Machine Learning Engineer 职位
- CoreWeave:与 Jane Street 签署 60 亿美元 AI 云协议
- Crusoe:出售比特币挖矿业务,聚焦 AI 基础设施
- Crusoe:已签约 AI 基础设施容量接近 5 吉瓦
- Crusoe:公司发展历程
- TechCrunch:Crusoe reportedly raises $3B at a $30B valuation
