Concitech AI · 深度长文
2026/10/19 05:30
李录谈 AI 狂热:技术进步与股东回报,是两本账
李录的哥大对谈讨论 AI 估值、资本纪律与长期回报。本文核对官方文字稿,区分募资案例的转述和事实证据,解释技术收益、企业现金流与股东回报的关系,用估值演算展示盈利增长与投资结果的差距,补充历史数据和风险边界。
AI 的技术进步,需要一张产品成绩单。AI 的投资价值,需要另一张财务成绩单。
模型能力、使用人数和行业影响,回答技术的价值问题;现金流、股权结构和买入价格,回答投资者的回报问题。
李录的哥大对谈触及了这条分界。对谈日期为 2026 年 10 月 5 日,主办方是哥伦比亚商学院海尔布伦格雷厄姆与多德投资中心,嘉宾身份是喜马拉雅资本创始人兼董事长。官网提供英文文字稿与中文译稿。活动页面
他的核心关切是资本纪律:一项技术具有用途,某个估值需要另一组证据。本文采用这个切口,讨论技术前景与股东回报之间的距离。
一、2 万亿美元与 10%:原文说了什么
官方英文稿第 9 页记录了一段募资案例。李录说,他读到一家自称研究实验室的公司材料,其中包含数百亿美元资金消耗、后续数千亿美元投入承诺、至少 1000 亿美元募资,以及 2 万亿美元估值。他转述的材料包含 10% 的人类灭亡风险描述,并批评这种定价的非理性。官方文字稿,英文
这段信息需要一条证据边界:文字稿证明李录作过这番表述;文件原件、公司身份、风险定义和统计期间属于本文的证据缺口。原段落省略公司名称,资金消耗的描述缺少年份口径。
10% 属于李录转述的数字,缺少科学概率测定的证据;2 万亿美元属于案例中的估值,缺少本文对实际融资成交的核实。
风险披露与高估值具备形式逻辑上的共存空间:投资者对风险、时点和收益存在不同判断。李录提出的是资本配置的批评;一份完整估值论证需要具体假设、概率依据和现金流测算。
二、技术价值需要穿过三道财务关口
一项 AI 产品节省客户的工作时间,社会获得效率收益。企业拥有这项技术,盈利情况取决于收费能力、服务成本和竞争格局。
用户获得的价值,与厂商收取的价格,存在距离。
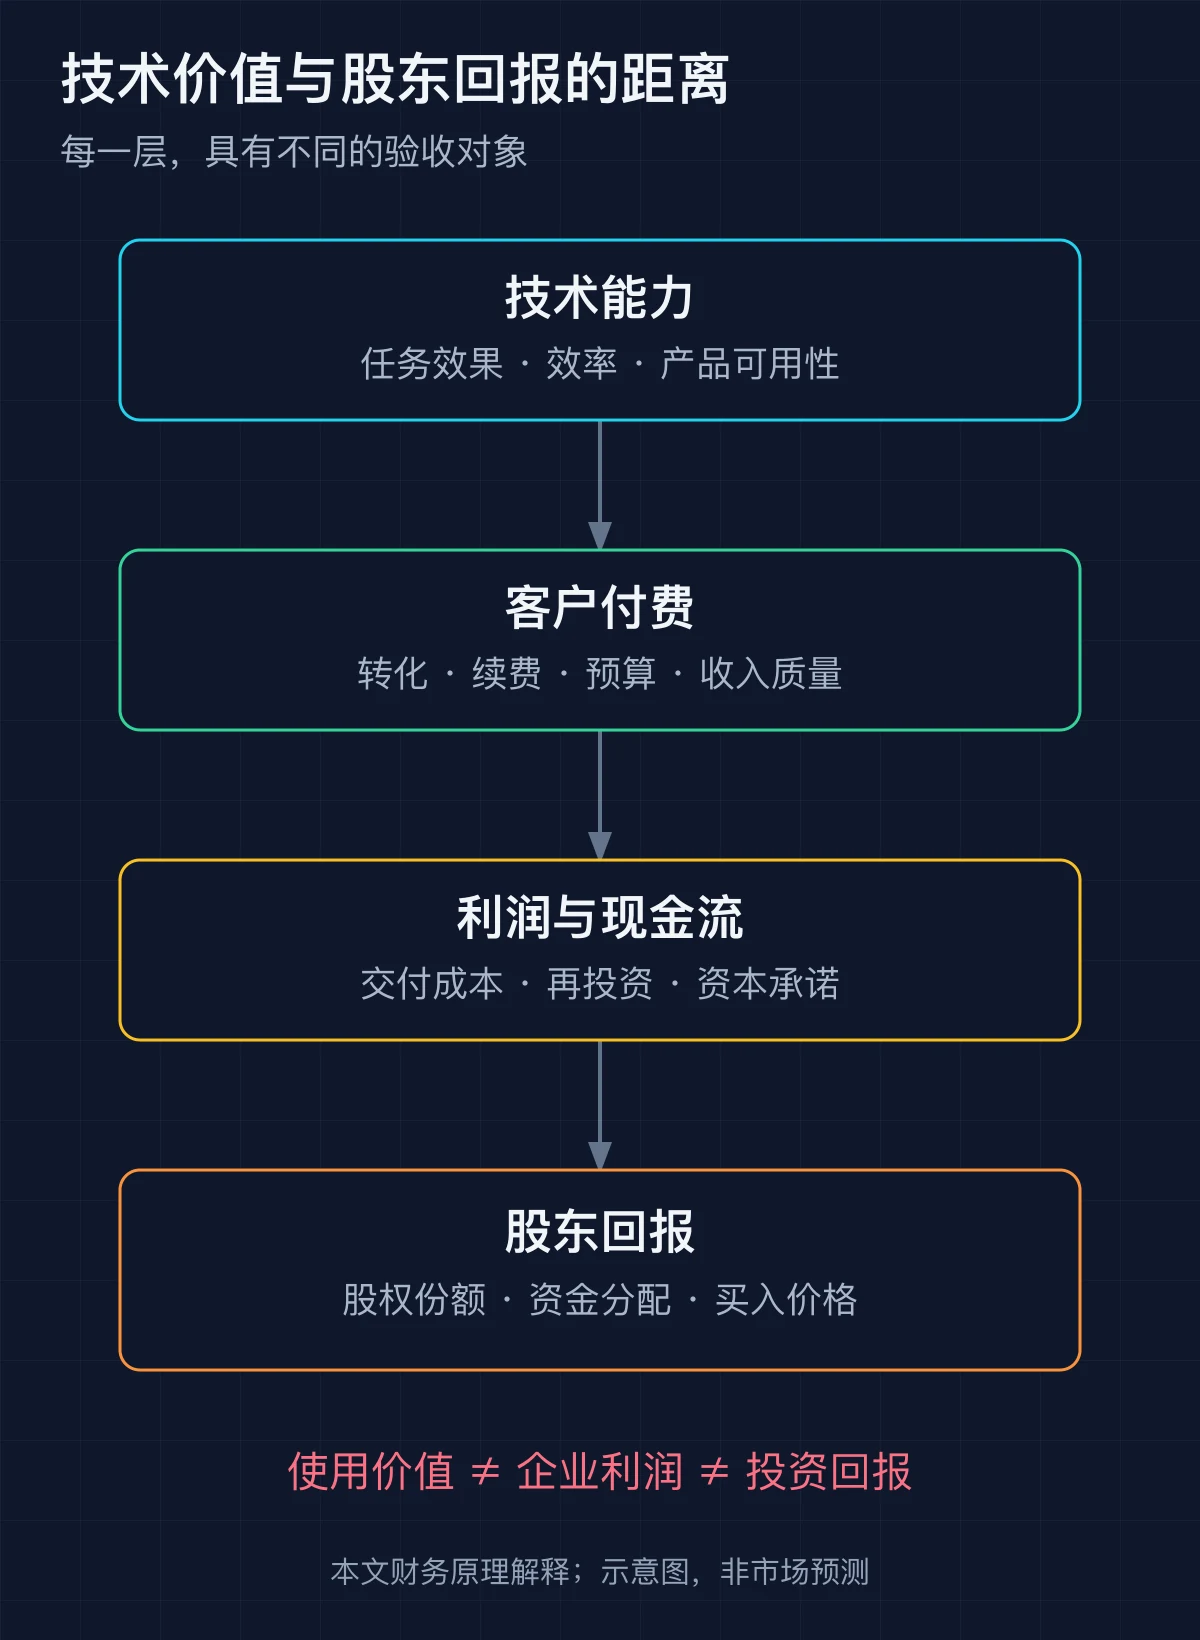
第一道关口是付费。用户增长属于使用信号,续费、付费转化和预算来源说明收入质量。一个客户喜欢产品,采购部门需要证明支出的必要性。
第二道关口是现金流。模型调用产生计算资源需求,收入需要覆盖交付成本、研发和资本投入。毛利、经营利润和自由现金流采用不同口径,三者之间需要核对。
自建计算设施的企业涉及资本开支,购买云服务的企业涉及服务费用与采购承诺。折旧影响利润,设备购置影响现金流,长期合同影响未来支付义务。同一笔成本的重复扣减,造成分析失真;遗漏采购承诺,造成另一种失真。
第三道关口是股东获得的份额。企业收入增长,每股价值需要考虑融资稀释、债务、优先权安排和再投资效果。企业规模与现有股东的权益价值,具有不同的计算边界。
上述分析属于本文的财务解释,含义区别于对某家 AI 公司财务状况的断言。
三、盈利增长 20%,投资回报是多少
市盈率描述股价与每股盈利的比值。一个简化模型写成:
股价 = 每股盈利 × 市盈率
价格年化回报 = (期末股价 / 初始股价)^(1 / 年数) - 1
下面是本文构造的演算,数据性质是假设,预测对象为空。
初始每股盈利为 1 元,买入市盈率为 60 倍,买入价为 60 元。假设每股盈利的年化增速为 20%,期限为 5 年,期末每股盈利约为 2.48832 元。股息、税费与交易费用排除于模型范围。
三个情景拥有相同盈利增长,区别是退出市盈率:
| 退出市盈率 | 期末股价 | 价格年化回报 |
|---|---|---|
| 60 倍 | 149.30 元 | 20.00% |
| 30 倍 | 74.65 元 | 4.47% |
| 20 倍 | 49.77 元 | −3.67% |
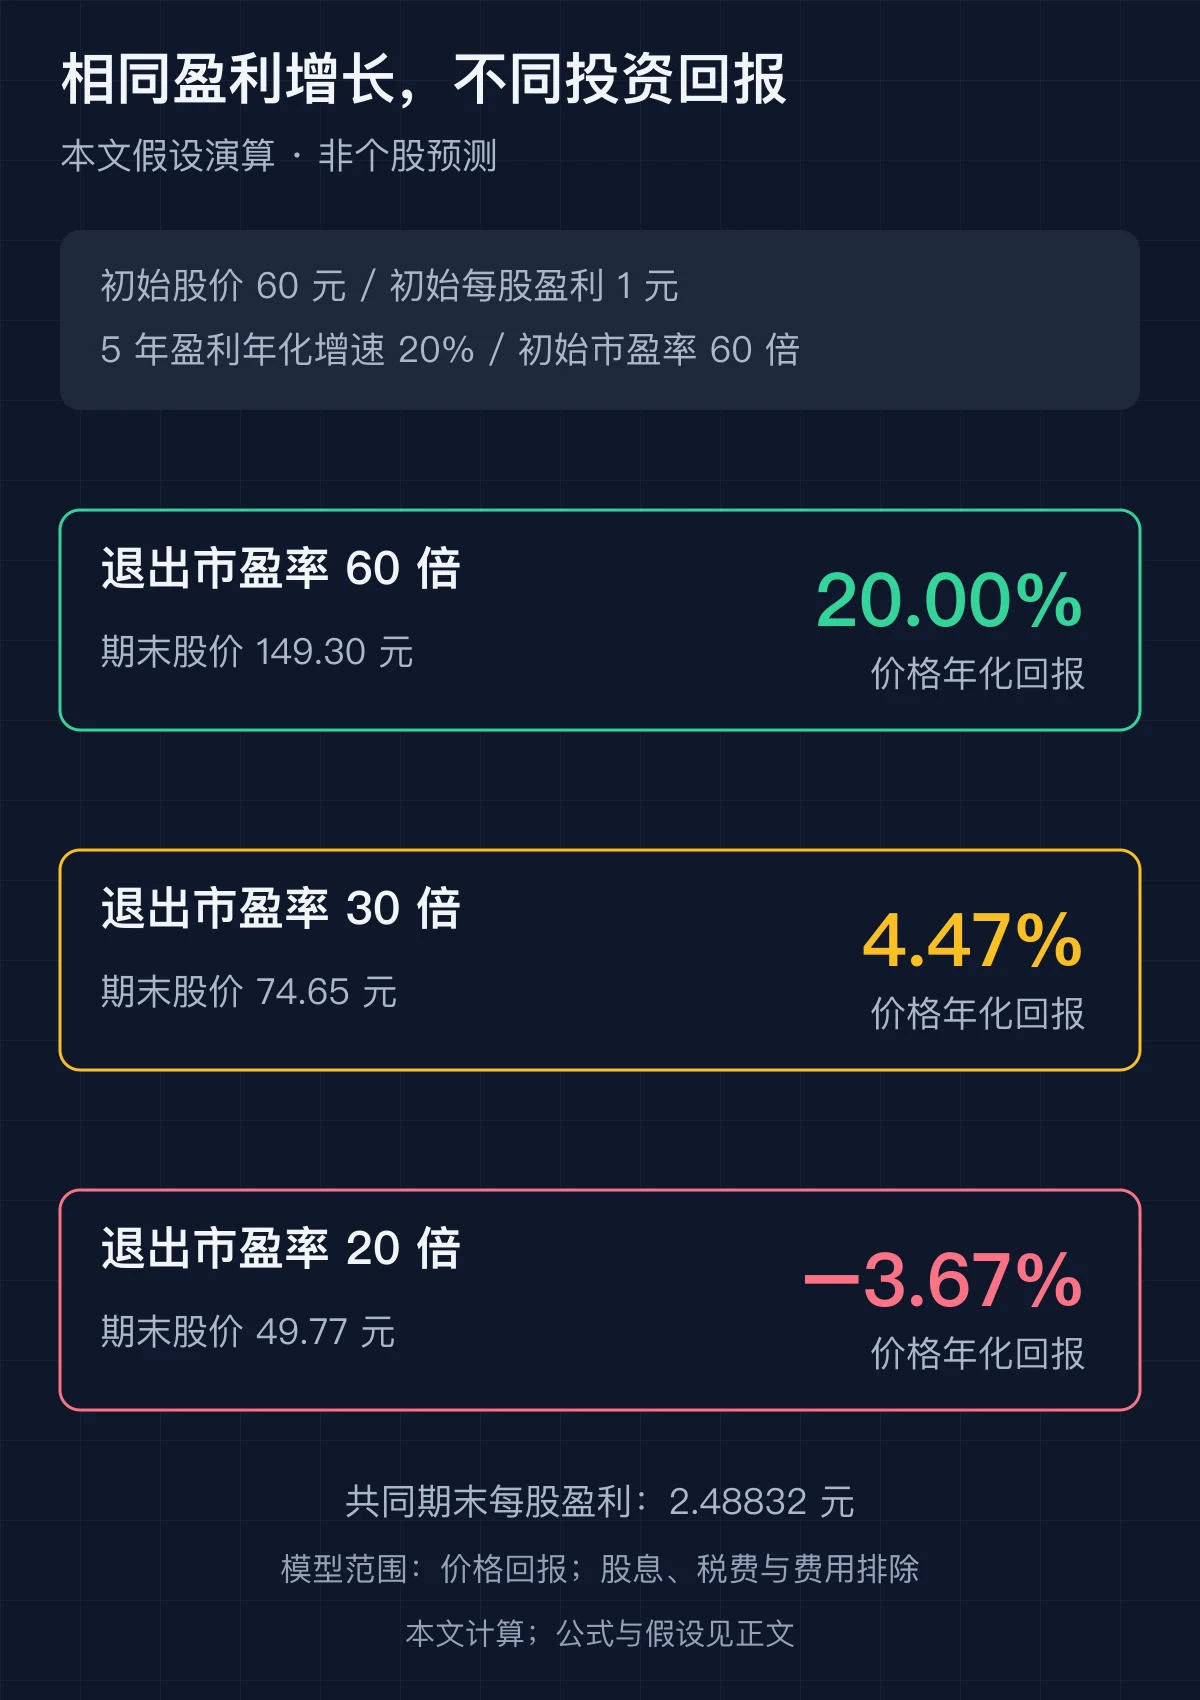
每股盈利增长到初始值的 2.49 倍,第三个情景的投资者承担亏损。这个情景假设盈利增长兑现,亏损来自估值倍数变化。
20% 的盈利增长与 20% 的投资回报,需要不同条件。这张表解释的是估值敏感性,30 倍或 20 倍的选择缺少“合理估值”的预设含义。
实际企业具有股息、股本变化和财务结构变化,分析需要补充这些项目。高增长是一项经营表现,买价决定投资者承担了多少未来预期。
四、长期均值是参考,回归时间缺少日历
李录用标普的不同阶段讨论回报差异,并提出长期回报的基本锚点。他将经济增长、通胀和上市公司表现纳入解释。这是一套长期判断,缺少固定收益承诺。
一个可核对的历史区间是 2000 年 1 月至 2009 年 12 月。Dimensional 的研究记录,标普 500 的年化总回报为 −0.95%,口径包含股息。相同研究中的 2000—2019 年化总回报为 6.06%。历史研究
十年与二十年,结果存在差异。指数的长期表现包含强势阶段和亏损阶段,持有期限的增加缺少盈利保证。
推文中的 2010 年以来约 14%—15%,属于李录的口述概括。本文采用日期明确的完整历史区间。未来回报的测算需要独立假设。
实际 GDP 增长加通胀,提供名义经济增长的近似视角,股票回报需要其他变量:每股盈利、分红、估值、跨国经营和股本变动。经济增速与指数回报之间,缺少一条机械等式。
历史平均值描述过去的样本。某家公司具有竞争优势,股票价格承受估值调整,两种状态存在共存空间。均值回归的判断,缺少市场拐点的时间表。
五、AI 行业需要回答的五个问题
这条推文的启发,是让投资讨论包含核对任务。本文建议采用五个问题:
- 收入来自什么?付费客户、续费情况和客户集中度构成收入质量的线索。
- 一单位收入消耗什么?推理、交付、服务支持和采购安排构成成本边界。
- 增量资本创造什么?算力投入与可分配现金之间需要一张回报账。
- 现有股东拥有什么?股本稀释、融资条款和偿债顺序影响价值归属。
- 买入价格包含什么预期?增长、利润率和退出估值需要情景测算。
这些问题适用于研究,含义区别于买入、卖出或做空信号。头部公司的长期优势、投入效率改善和新收入来源,构成高估值论证的潜在证据;价格竞争、需求偏差和融资压力,构成反向情景。结论需要两组证据的比较。
美国证券交易委员会的投资者教育材料提醒,股票具有本金损失风险,股价受到企业经营和市场因素影响。投资者教育
AI 技术的成绩单记录能力与效率,股东的成绩单记录投入与回报。两张成绩单需要不同的数据和验收标准。
本文属于信息介绍与财务原理讨论。历史业绩和假设演算缺少未来收益保证。证券买卖需要个人风险评估,投资涉及本金损失风险。
参考资料
- 哥伦比亚商学院活动信息。
- 喜马拉雅资本官方文字稿与视频索引;官方英文文字稿,相关内容见第 9—10 页。
- Dimensional:两个十年的回报差异。
- SEC 投资者教育:股票收益与风险。
- 选题推文。
