Concitech AI · 深度长文
2026/10/10 10:06
达利欧警告 AI 泡沫:算力繁荣的债务账单
达利欧认为 AI 热潮具有典型泡沫特征,债务与融资成本构成风险。文章核查英伟达的 SpaceX 持仓披露,解释技术价值、资产价格与现金流的区别,分析算力企业和应用企业的不同压力。
桥水基金创始人 Ray Dalio 发出了 AI 泡沫警告。
2026 年 10 月 7 日的新加坡福布斯全球 CEO 大会是这次发言的场合。《商业时报》的现场报道指出,达利欧认为 AI 热潮具有“典型泡沫”的特征,债务增长、市场集中和融资成本构成破裂风险。《商业时报》报道
这是达利欧的市场判断。泡沫的破裂时间缺少确定结论,个人判断与事实确认具有不同性质。
他的判断涉及一个问题:算力建设的资金成本需要商业收入的覆盖。
模型进步、用户需求与资产价格属于不同对象。技术的用途增加,股东的回报需要购买价格、成本和现金流的支持。
技术价值与投资回报,是两笔账
一个 AI 应用减少了企业的文档处理工时,企业获得了生产率收益。生产率收益说明技术具有用途,应用公司的利润与股票回报需要另外的证据。
应用公司需要支付模型费用、获客费用与人员成本。企业节省的金额、服务商收取的费用、供应商的利润,具有不同的计量范围。
投资者购买的是资产,价格包含了增长预期。收入增长与估值增长的比例决定了回报的一部分,融资成本和股权稀释改变了另一部分。
达利欧区分了技术的价值与投资的价值。《商业时报》的同场报道提到,Franklin Templeton 首席执行官 Jenny Johnson 关注科技企业的重资产化、融资结构与表外义务。
这两项判断的交集是资金要求。芯片、数据中心与电力设施形成建设支出,支出的回收需要收入与现金流。建设进度与回收进度之间存在时间差。
债务改变了扩张的约束
债务融资具有本金、利率和到期日。收入增长提供偿付来源,融资合同规定偿付义务。两者的时间安排需要匹配。
一个假设案例:全年债务本金为 100 亿元,年利率为 5%,年利息为 5 亿元。7% 年利率对应 7 亿元年利息,差额为 2 亿元。
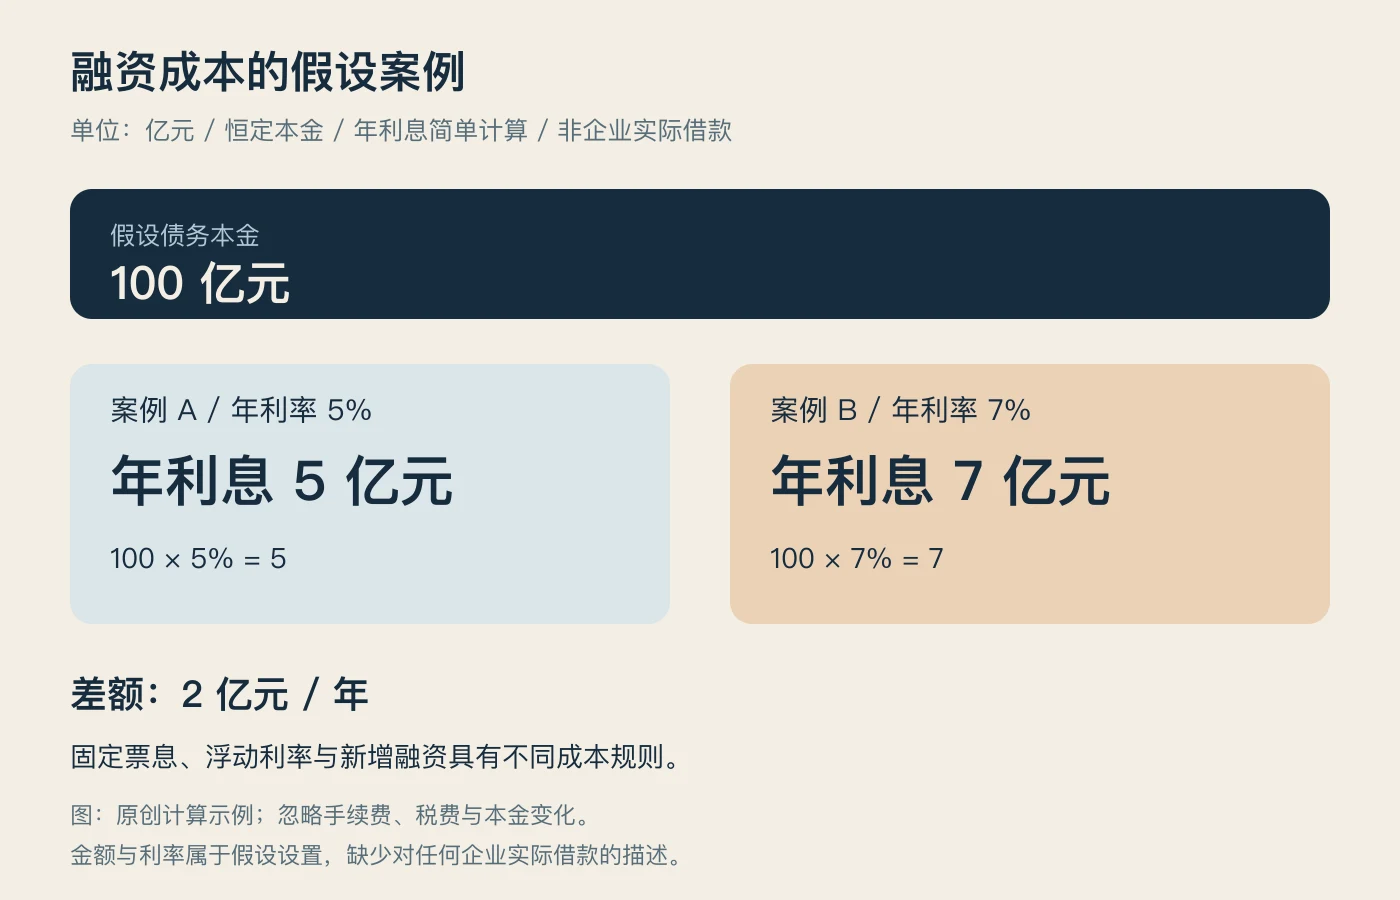
图:原创计算示例。金额与利率属于假设设置,计算忽略手续费、税费与本金变化,缺少对任何企业实际借款的描述。
固定利率债务与浮动利率债务具有不同的成本变化规则。固定票息遵循合同,浮动利率遵循约定的基准与调整机制。新发债、到期续借和新增建设融资面对的是新的融资条件。
“市场利率上涨”缺少对每笔存量借款利息变化的统一解释。企业的风险取决于债务期限、利率类型、偿付来源和融资需求。
订单与现金之间存在距离。订单具有交付要求,收入具有确认规则,回款具有付款安排。一个收入数字,缺少对本金偿付与建设支出的完整解释。
210 亿美元的 SpaceX 持仓,说明了什么
相关讨论提到了英伟达与 SpaceX 的股权关系。这项信息具有公开披露依据,数字的日期与性质需要说明。
英伟达的 13F 文件提交日期为 2026 年 8 月 14 日,报告期末为 6 月 30 日。信息表列出了 122,764,805 股 SpaceX A 类股票,披露价值为 20,975,594,582 美元,约合 210 亿美元。SEC 持仓信息表
这个金额是报告期末的持仓价值。投资成本、当前市值、现金投入和资金用途属于其他信息,核查需要不同的记录。
Axios 报道,马斯克称 SpaceX 的基础设施建设选择英伟达芯片。相关报道
股权关系与供应关系构成了关联观察的线索,缺少对资金循环或虚假订单的证明。投资产生股权,采购产生设备和服务,两类交易需要各自的合同与支付记录。
SpaceX 的 2026 年第二季度 10-Q 披露,6 月发行的债券本金总额为 250 亿美元。资金用途包括偿还过桥贷款、相关费用与一般公司用途。文件列出的票息范围为 5.350%—6.650%,报告期末的浮动利率债务余额为零。SpaceX 季报
这一披露说明,债务规模、股权持仓与芯片采购需要分项阅读。“英伟达持有股权”与“客户举债购买芯片”之间,缺少对同一笔资金去向的证明。
债务规模与偿付能力属于不同指标。现金余额、资产、运营回款与到期安排决定偿付能力。行业风险需要这些材料,股权关系图缺少替代能力。
算力企业与应用企业,压力不同
以下讨论属于风险情景分析,缺少对具体公司的预测。
算力企业承担设备、机房与电力等支出,收入依赖客户使用和采购。低利用率削弱设备的收入贡献,价格下降压缩单位收入;固定支出与偿债义务构成另一侧压力。
长期合同提供需求保障,合同的客户信用、最低消费条款、取消条款和付款方式决定保障的强度。一个合同总额缺少对现金回收质量的完整说明。
应用企业的成本结构具有差异。模型调用费用属于部分应用的支出项目,推理价格下降带来成本改善的空间。成本改善与盈利之间需要用户付费、续费和获客效率的连接。
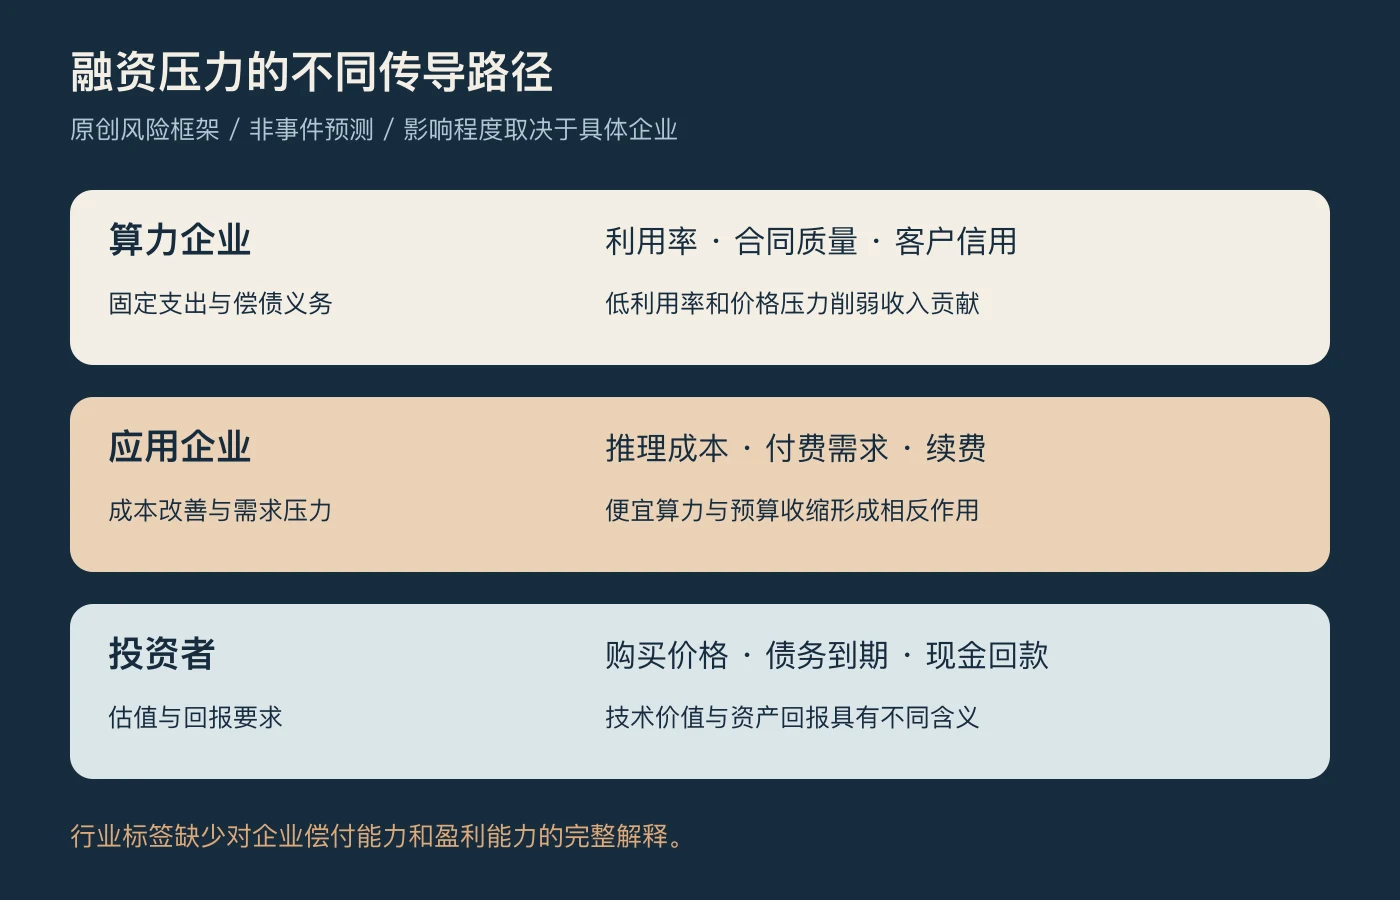
图:原创风险框架,非事件预测。影响程度取决于具体合同、成本结构与现金状况。
资本收缩情景包含相反的作用:便宜算力改善应用成本,融资困难压缩企业预算,用户支出下降削弱应用收入。成本下降缺少对应用公司获利的必然保证。
算力扩张的放缓具有另一种情景:企业削减建设支出,市场缺少新增容量,应用企业面对供给约束。技术改进、设备供应和客户需求决定价格变化,泡沫讨论缺少对算力价格方向的统一结论。
“基础设施企业受损,应用企业获利”是一种有条件的假设。分析需要两个判断:谁承担固定支出,谁拥有稳定回款。公司所属的行业标签,缺少对这两个问题的完整回答。
新闻的落点是现金流
达利欧的警告提供了一种债务视角。AI 技术具有价值,建设支出需要资金,资产价格包含预期。这三项事实属于不同层次。
风险阅读需要四项信息:债务到期安排、现金与回款、设备利用率、合同质量。它们解释企业的融资弹性和经营压力。
技术进步与资产价格下跌具有并存关系,价格下跌与技术失败缺少等价关系。企业的生产率收益、模型服务商的利润、债权人的偿付和股东的回报,需要各自的账。
此次发言支持的是风险讨论,缺少“AI 泡沫确定破裂”的事实结论。算力建设的回报,需要商业需求与现金流的验证。
本文内容属于新闻介绍与风险分析,缺少个股买卖建议。
